



- 글자크기


"규제 따라 엇갈린 1기 신도시" 산본·중동 거래 급증 vs 분당·평촌 집값 강세
분당·평촌 거래 위축 불구 가격 상승세 뚜렷…규제·입지·재건축 차별화
전훈식 기자
| chs@newsprime.co.kr |
2026.11.09 10:56:00
Ⓒ 직방
[프라임경제] 정부 부동산 규제가 1기 신도시 아파트 매매시장 흐름을 가르는 주요 변수로 떠오르고 있다.
규제지역에서 제외된 산본·중동은 거래량이 큰 폭으로 늘어난 반면, 규제지역에 포함된 분당·평촌은 거래 감소에도 매매가격이 가파르게 상승했다. 같은 1기 신도시라도 규제 여부와 입지 경쟁력, 재건축 추진 상황에 따라 시장 온도 차가 뚜렷해지는 양상이다.
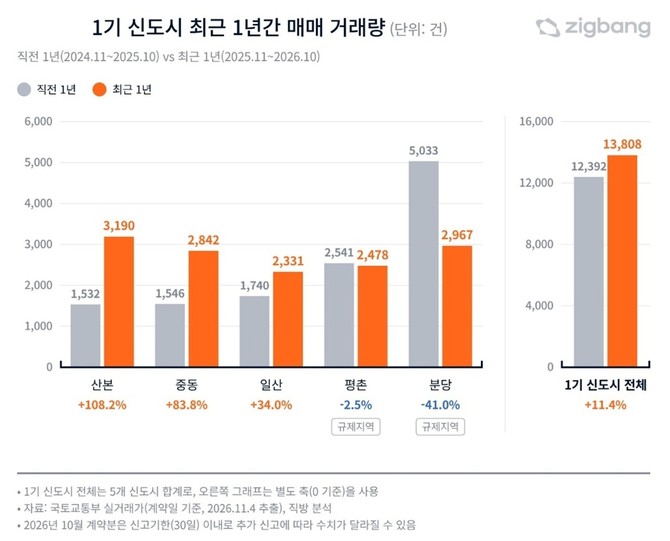
직방이 국토교통부 실거래가 자료를 분석한 결과, 최근 1년간(2025년 11월~2026년 10월) 1기 신도시 아파트 매매 거래량은 1만3808건으로 집계됐다. 직전 1년(2024년 11월~2025년 10월) 1만2392건보다 11.4% 증가한 규모다.
다만 지역별 거래 흐름은 크게 엇갈렸다. 산본(1532건→3190건)이 108.2% 증가하며 5개 신도시 가운데 가장 높은 증가율을 기록했다. 중동(1546건→2842건) 역시 83.8% 늘었고, 일산도 34.0% 증가했다.
반면 분당(5033건→2967건)은 41.0% 감소했다. 평촌(2541건→2478건) 역시 2.5% 줄었다. 전체 거래량은 증가했지만 지역별로는 매수세가 뚜렷하게 차별화된 셈이다.
Ⓒ 직방
이런 흐름에는 지난해 발표된 10·15 부동산 대책에 따른 규제지역 지정 여부가 영향을 미친 것으로 풀이된다. 당시 분당·평촌은 규제지역 및 토지거래허가구역에 포함됐지만 산본·중동·일산은 제외됐다.
토지거래허가구역 아파트는 원칙적으로 실거주 의무가 적용돼 전세를 끼고 매수하는 갭투자가 제한된다. 반면 비규제지역은 상대적으로 매수 조건이 자유로워 투자 수요와 실수요가 유입될 여지가 컸다.
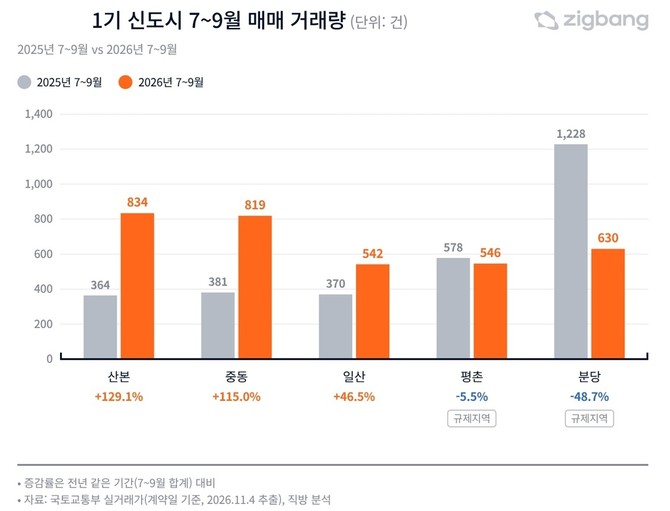
실제 올해 7~9월 산본 거래량(834건)은 지난해와 비교해 129.1% 증가했다. 중동(819건)도 115.0% 늘었다. 산본은 지난해 12월 선도지구 2곳이 특별정비구역으로 지정되면서 재건축 기대감까지 더해졌다.
주목할 부분은 거래량과 가격이 반드시 같은 방향으로 움직이지 않았다는 점이다.
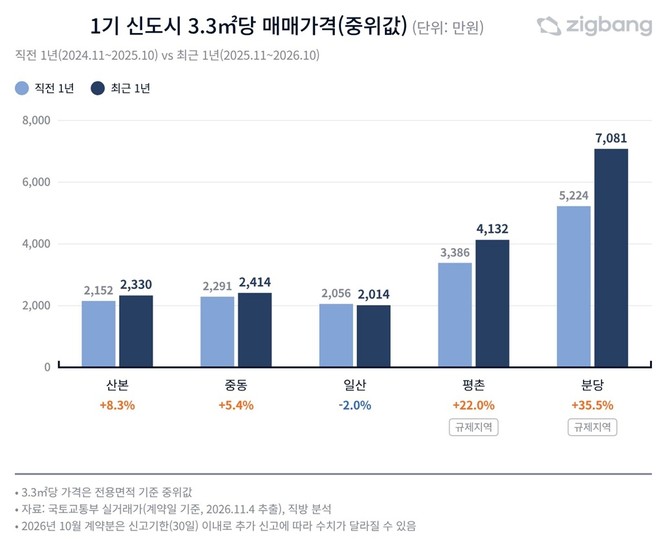
거래가 크게 감소한 분당·평촌은 오히려 1기 신도시 가운데 두드러진 가격 상승세를 나타냈다. 최근 1년간 분당 3.3㎡당 중위 매매가격(5224만원→7081만원)이 35.5% 상승했다. 평촌(3386만원→4132만원) 역시 22.0% 올랐다.
같은 기간 산본은 8.3%, 중동은 5.4% 상승하는 데 그쳤다. 일산은 거래량이 34.0% 증가했지만, 중위 매매가격은 오히려 2.0% 하락했다.
이는 규제가 거래를 위축시키는 요인으로 작용하더라도 가격 흐름까지 동일하게 움직이지 않다는 점을 나타내고 있다. 분당·평촌은 서울 접근성과 학군, 생활 인프라 등 기존 입지 경쟁력에 재건축 기대감이 맞물리면서 상대적으로 높은 가격 수준을 형성한 것으로 해석된다.
Ⓒ 직방
재건축 선도지구를 둘러싼 가격 흐름에서도 지역별 차이가 확인됐다.
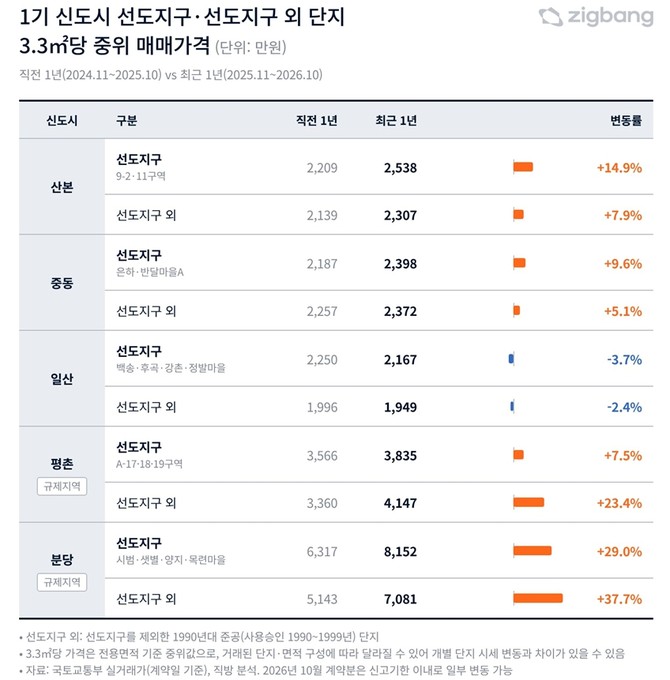
산본 선도지구 최근 1년간 중위 매매가격 상승률은 14.9%로, 선도지구 외 1990년대 준공 단지(7.9%)를 크게 웃돌았다. 중동 역시 선도지구가 9.6% 올라 선도지구 외 단지(5.1%)보다 상승폭이 컸다.
반면 분당은 선도지구가 29.0% 상승하는 동안 선도지구 외 단지가 37.7% 올랐다. 평촌에서도 선도지구 상승률은 7.5%에 머물렀지만 선도지구 외 단지는 23.4% 상승했다.
시장에서는 이런 차이를 재건축 기대감이 가격에 반영된 시점과 지역별 매수 여건이 복합적으로 작용한 결과로 보고 있다. 분당·평촌은 재건축 기대감이 상대적으로 일찍 확산된 반면, 산본·중동은 비규제지역 이점에 정비사업 진척이 더해지면서 최근 거래와 가격 상승이 두드러졌다는 분석이다.
Ⓒ 직방
업계 관계자는 "향후 1기 신도시 시장은 규제 여부뿐만 아니라 재건축 추진 일정과 비용 부담에 따라 더욱 세분화될 가능성이 있다"라며 "특히 시공사 선정과 이주 일정, 예상 분담금 등이 가시화되면 같은 신도시 안에서도 단지별 가격 차별화가 심화할 수 있다"라고 설명했다.
그는 이어 "가격이 이미 크게 오른 분당·평촌은 높은 매입 비용과 대출 규제가 거래 회복을 제약할 수 있다"라며 "산본·중동 역시 정비사업 기대감이 실제 추진으로 이어지는지가 추가적 시장 움직임을 결정할 변수"라고 덧붙였다.
결국 1기 신도시 매매시장은 규제지역과 비규제지역이라는 구분을 넘어 입지 경쟁력과 재건축 사업성, 자금 조달 여건에 따라 거래와 가격이 서로 다른 방향으로 움직이는 차별화 국면에 접어든 것으로 풀이된다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기