



- 글자크기


"美 AI 주가에 흔들리지 마라"…국내 반도체 소부장, 4대 초대형 팹으로 '황금기' 온다
"향후 6~18개월 동안 실제 장비 발주가 얼마나 증가할지에 주목하며 대비할 시점"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.20 10:24:26
"향후 6~18개월 동안 실제 장비 발주가 얼마나 증가할지에 주목하며 대비할 시점"
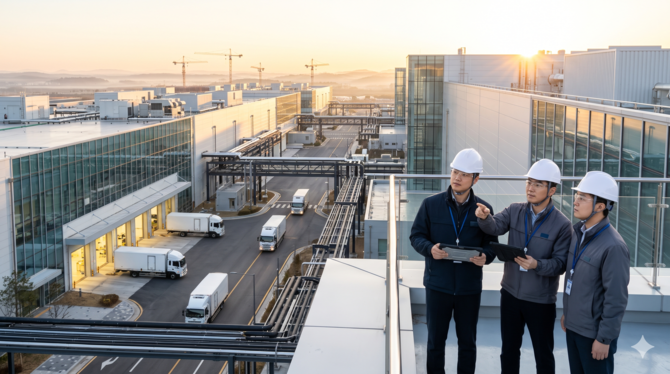
전문가들은 SK하이닉스 Y1과 삼성전자 P5, 마이크론 아이다호, 테라팹 등 네 개의 초대형 신규 팹 프로젝트가 순차적으로 이어지며 국내 소부장 업체들이 수년에 걸친 대규모 수주 확대 국면에 진입할 것이라는 의견을 내놓고 있다. ⓒ 제미나이 생성 이미지
[프라임경제] 최근 미국 인공지능(AI) 관련주의 조정과 메모리 대형주의 주가 변동성으로 국내 반도체 소재·부품·장비(소부장) 업종의 투자심리가 위축되고 있다. 하지만 주가 흐름과 달리 반도체 산업이 역대 최고 수준의 설비투자 환경을 맞이하고 있다며, 국내 반도체 소부장이 '대황금기'의 문턱에 서 있다는 진단이 나온다.
전문가들은 SK하이닉스 Y1과 삼성전자 P5, 마이크론 아이다호, 테라팹 등 네 개의 초대형 신규 팹 프로젝트가 순차적으로 이어지며 국내 소부장 업체들이 수년에 걸친 대규모 수주 확대 국면에 진입할 것이라는 의견을 내놓고 있다.
◆ 美 AI 조정·대형주 횡보와 별개…"대형주 휴식기에 소부장 훈풍"
박준영 한화투자증권 연구원은 "최근 미국 기술주의 단기 변동성이 국내 소부장 주가에 영향을 미치는 현상을 오히려 투자 기회"라며 "AI 기업의 밸류에이션 조정과 반도체 제조업체의 장비 구매는 별개의 문제다. 이미 진행 중인 신규 팹 건설과 생산능력 확보 계획은 미국 AI 관련주의 단기 주가 조정과 구분돼야 한다"고 설명했다.
이어 "특히 주가 조정으로 인해 국내 소부장 업체들의 밸류에이션 매력도가 매우 높아져 2027년 예상 주가수익비율(27F P/E) 기준 10배 이하의 종목이 흔하게 보이는 상황까지 도달했다"고 짚었다.
이와 함께 메모리 대형주의 주가 상승이 소부장 상승의 필수 선행조건은 아니라고 강조했다. 삼성전자와 SK하이닉스의 실적은 메모리 가격과 출하량, 제품별 수익성에 영향을 받는 반면, 장비 업체는 신규 생산시설 투자와 공정 전환, 고객사 내 장비 점유율에 따라 실적이 결정되기 때문이다.
대규모 신규 팹 투자가 진행되는 구간에서는 메모리 업체에 현금 유출로 나타나는 설비투자 지출이 장비 업체에는 수주와 매출이라는 성장의 출발점이 된다.
실제로 과거에도 반도체 대형주의 휴식기에 소부장 업종에 훈풍이 불었던 사례가 잦았으며, 메모리 대형주 주가가 횡보하거나 조정받더라도 장비 발주가 증가하면 소부장 업체의 실적과 주가는 차별화될 수 있다는 분석이다.
◆ SK하이닉스 Y1 '이미 발주 시작'…내년 상반기 삼성전자 P5 가세
이번 소부장 투자 사이클의 핵심은 통상적인 기존 생산라인의 공정 전환이 아니라, 신규 건물을 짓고 클린룸을 구축해 생산장비를 설치하는 초대형 신규 팹 건설이 동시에 진행된다는 점이다.
출발점은 SK하이닉스 용인 Y1이다. 총 여섯 개 클린룸으로 구성되는 Y1은 건설·시설 투자액만 약 31조원에 달하며 생산장비 설치비는 별도다.
현재 1단계 골조 공사를 완료하고 2027년 2월 첫 번째 클린룸 개방을 준비 중이며, 장비 설치와 셋업을 거쳐 2027년 4분기 첫 양산을 추진하고 있다. 후속 클린룸은 2030년 말까지 단계적으로 구축될 예정이다.
무엇보다 Y1은 이미 1c 디램(DRAM) 장비 발주가 시작돼 실제 장비 구매 단계에 진입했다. 2027년 초기 투자는 월 10만장 수준으로 예상되며, 고부가 서버 디램 및 고대역폭메모리(HBM)용 디램 생산 확대를 위한 1c 디램 중심으로 진행된다.
기존 세대 대비 미세화 수준과 공정 난도가 높아 신규 장비 투자 확대가 기대되며, 현재의 초기 발주는 전체 투자의 일부에 불과해 후속 클린룸 구축에 따라 수주 확대 국면이 상당 기간 지속될 전망이다.
여기에 삼성전자 평택 P5가 뒤따른다. 대규모 신규 메모리 생산시설로 건축과 기반시설 구축이 진행 중인 P5는 2027년 클린룸 개방을 목표로 추진되고 있으며, 2027년 상반기부터 전공정 장비 발주가 본격화될 것으로 예상된다.
소부장 관점에서는 양산 시점보다 장비 발주 시점이 중요하다. 클린룸 개방에 앞서 주요 생산장비 구매와 납기 확보, 전력·가스·케미컬 공급시설 구축이 선행돼야 하기 때문이다.
특히 2027년을 전후해 Y1과 P5의 투자 시점이 겹치면서 국내 양대 메모리 업체의 초대형 신규 팹 투자가 동시에 확대되는 구간에 진입하게 되며, 이는 소부장 업체들의 수주잔고와 실적 가시성을 높이는 요인으로 작용할 전망이다.
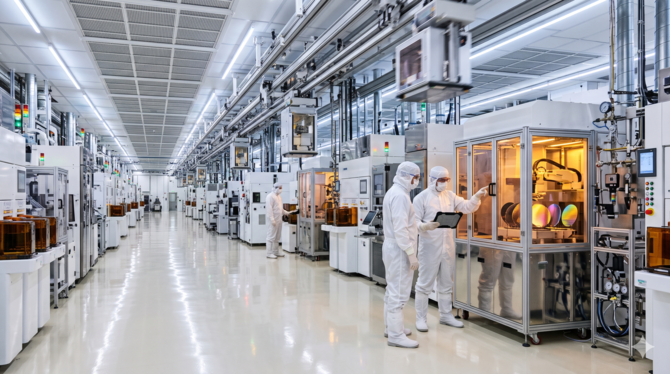
전문가들은 SK하이닉스 Y1과 삼성전자 P5, 마이크론 아이다호, 테라팹 등 네 개의 초대형 신규 팹 프로젝트가 순차적으로 이어지며 국내 소부장 업체들이 수년에 걸친 대규모 수주 확대 국면에 진입할 것이라는 의견을 내놓고 있다. ⓒ 제미나이 생성 이미지
◆ 마이크론 아이다호·테슬라 '테라팹'까지…해외로 뻗는 수주 사이클
소부장 황금기는 국내에만 머물지 않고 해외 신규 프로젝트로 이어진다. 마이크론은 미국 아이다호 보이시에 각각 약 60만 제곱피트, 합산 약 120만 제곱피트 규모의 클린룸을 갖춘 첨단 디램 팹 두 개를 건설하고 있다.
HBM과 고성능 서버 디램 수요에 대응하기 위한 핵심 투자로써 1기 팹은 2027년 중반(하반기 출하 돌입), 2기 팹은 2028년 말 첫 웨이퍼 생산을 목표로 하고 있다. 생산 시점을 감안하면 1기 팹의 장비 조달이 조만간 진행되고 2기 팹의 후속 발주가 이어질 것으로 예상된다.
기존 메모리 업체를 넘어 새로운 고객도 등장하고 있다. 테슬라(Tesla)와 스페이스X(SpaceX)가 자체 반도체 생산시설 구축을 추진하는 '테라팹' 프로젝트다.
테라팹은 어스틴(Austin) 연구시설과 그라임스 카운티(Grimes County) 양산시설로 구분돼 동시에 추진 중이며, 최종 월 100만장(1,000K WPM) 규모를 목표로 하고 있다.
일론 머스크가 제시한 일정은 어스틴에서 2027년 5~6월 첫 시험 칩을 구현하고 그라임스 카운티에서 2028년 3분기 양산을 시작하는 것이다. 목표 일정이 공격적이라는 점은 감안해야 하지만, 반도체 공장을 건설하는 과정에서 인프라와 공정장비 투자 및 검증이 먼저 발생하기 때문에 최종 양산 성공 여부만으로 투자 기회를 재단할 필요는 없다는 분석이다.
실제로 테슬라와 스페이스X 관계자들이 국내 소부장 업체 약 10곳과 접촉했다는 보도가 나왔으며, 일본 장비 업체들과도 발주 및 납기 일정을 협의하고 일부 업체에는 수개월 이내 납품을 요구한 것으로 전해졌다.
◆ "황금기는 실적보다 수주에서 시작"…6~18개월 발주 확대 주목
이처럼 네 프로젝트의 투자 주체와 생산 제품, 지역은 서로 다르지만 신규 생산시설 확대가 반도체 장비 발주 증가와 실적 성장으로 이어진다는 점에서 소부장 산업에는 동일한 방향으로 작용한다.
Y1의 초기 발주 이후 P5의 장비 투자가 확대되고, 아이다호와 테라팹의 신규 장비 발주가 순차적으로 이어지면서 일회성 수주가 아닌 수년에 걸친 수주 확대 국면이 펼쳐질 것이라는 전망이다.
박 연구원은 "소부장의 황금기는 실적보다 수주에서 먼저 시작된다"며 "지금은 미국 AI 관련주의 조정에 국내 소부장까지 동반 매도할 시점이 아니라, 향후 6~18개월 동안 실제 장비 발주가 얼마나 증가할지 주목하며 발주 확대에 대비하고 적극적으로 관심을 높여야 할 시점"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기