



- 글자크기


제주항공, 한·중 FTA 타결에 日 '스시자로' 수혜까지…"증익 가시성 높은 시점 진입"
"2027년 항공유 단가 하락세 전망…일본·중국 노선 위주로 높은 성장세 유지할 것"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.19 07:56:18
"2027년 항공유 단가 하락세 전망…일본·중국 노선 위주로 높은 성장세 유지할 것"
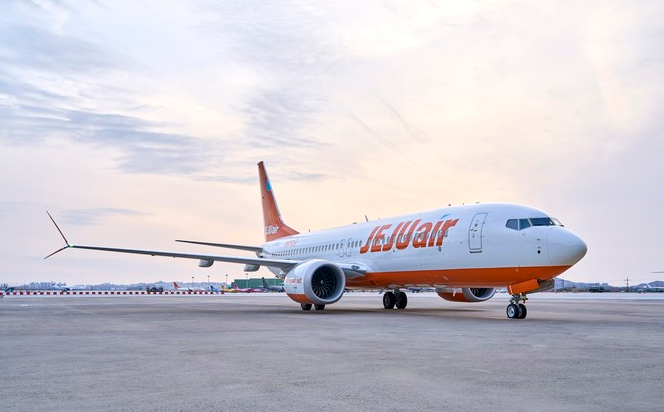
ⓒ 제주항공
[프라임경제] 하나증권은 19일 제주항공(089590)에 대해 한·중 FTA 추가 타결에 대한 수혜가 예상되는 가운데 증익 가시성이 높은 시점에 진입했다며 투자의견 '매수'를 유지했다.
목표주가는 이익 추정치 변경에 따라 목표 멀티플 주가수익비율(Target Multiple P/E) 8배를 적용, 기존 7500원에서 1만원으로 상향했다.
하나증권에 따르면 지난 18일 한중 정상회담에서 양국이 한·중 FTA 서비스·투자 후속협상에 대해 실질 타결을 선언했다.
주요 내용 중에는 '중국 아웃바운드 관광시장 진출 여건 조성'이 포함됐는데, 베이징·상하이 등 중국 내 23개 지역에서 국내 여행사가 중국인을 대상으로 해외여행을 주선하는 아웃바운드 관광업을 영위할 수 있게 된 것이다.
안도현 하나증권 연구원은 "이는 국내 저비용항공사(LCC)에게도 긍정적인 영향을 줄 것"이라며 "한·중 항공 노선을 운항하려면 운수권이 필요하며, 따라서 증편이 제한적인 환경에서 수요가 늘어난다면 탑승률과 운임 상승이 동반될 가능성이 높다. 현재 중국 운수권이 가장 많은 항공사는 대한항공·아시아나항공이며, LCC 중에서는 동사가 있다"고 짚었다.
이어 "동사의 현재 중국 내륙 노선 매출 비중은 8%로 주요 항공사 중 가장 높다"며 "베이징 주 7회 등 최근 배분 받은 운수권 노선에 신규 취항할 예정이기 때문에 중국 노선 매출 비중 확대가 예상된다"고 강조했다.
안 연구원은 "중국 뿐만 아니라 매출 비중 40%를 차지하는 일본도 최근 긍정적인 이벤트가 잇따라 발생하고 있다"며 "엔저가 지속되고 있고, 식약처에서 일본 비만치료제를 반입 가능하게끔 허용하는 등 일본 노선은 높은 운임에도 불구하고 수요가 견조하게 유지될 가능성이 높다"고 분석했다.
아울러 "내년은 유류할증료 경감이 있겠으나 기본 운임 상승, 노선 믹스 조정이 맞물리며 올해 대비 평균 국제선 운임 조정폭이 크지 않을 것"이라고 진단했다.
한편 최근 싱가폴 항공유 가격은 배럴당 150달러 내외로 유의미하게 하락한 상황이다.
관련해 "2027년 항공유 단가는 하락세로 돌아설 것이고, 수요는 일본·중국 노선 위주로 높은 성장세를 유지할 것"이라며 "따라서 2027년 동사 실적 전망치를 매출액 1% 증가한 2조170억원, 영업이익은 20% 늘어난 1400억원으로 수정해 제시한다"고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기