



- 글자크기


[카수다] 전기차는 팔리는데 돈이 안 남는다…폭스바겐의 딜레마
유럽 BEV 주문 39% 늘었지만 수익성은 압박…영업익 98.7% 급감 속 310억유로 비용절감
노병우 기자
| rbu@newsprime.co.kr |
2026.11.02 15:05:06
[프라임경제] 전기차가 안 팔려서 문제라면 답은 비교적 간단하다. 잘 팔리는 차를 만들면 된다. 그런데 폭스바겐그룹이 받아든 성적표는 복잡하다. 전기차 주문은 빠르게 늘었는데 정작 이익은 거의 사라졌다.
올해 1~9월 폭스바겐그룹의 유럽 순수전기차(BEV) 신규 주문은 전년 동기보다 39% 증가했다. 9월 말 기준 유럽 출고 대기 물량 약 110만대 가운데 전기차 비중은 40%에 달했고, 도심형 전기차 패밀리는 약 15만건의 주문을 확보했다. 적어도 전기차에 대한 시장 반응만 보면 전동화 전략이 헛돌고 있지는 않다.
그런데 손익계산서를 보면 분위기가 달라진다. 폭스바겐그룹의 1~9월 매출은 2334억유로로 전년 동기보다 2.2% 감소했다. 특히 영업이익은 54억유로에서 약 1억유로로 줄었다. 무려 98.7% 급감했다. 세후 순손익도 지난해 34억유로 흑자에서 올해 27억유로 적자로 돌아섰다.
이 숫자를 곧바로 '전기차의 실패'로 연결하는 건 맞지 않다. 영업이익 급감에는 87억유로 규모의 특별항목이 가장 크게 영향을 줬다. 포르쉐 영업권에 대한 64억유로 비현금성 손상차손과 중국 내 자산 손상 조정, 폭스바겐 오스나브뤼크 매각 계획 관련 비용 등이 포함됐다. 이 가운데 78억유로가 3분기에 집중됐다.
특별항목을 제외하면 1~9월 영업이익은 88억유로, 영업이익률은 3.8%다. 적어도 장부상 98.7% 급감이라는 숫자와는 다른 그림이다.
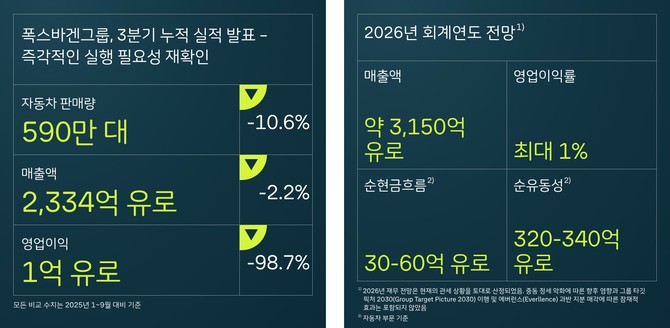
폭스바겐그룹은 2026년 1~9월 매출액 2334억유로를 기록했으며, 자동차 부문 순현금흐름은 44억유로로 전년 동기 대비 145% 증가했다. ⓒ 폭스바겐그룹코리아
문제는 폭스바겐이 이 3.8%조차 만족할 수준으로 보지 않는다는 점이다. 아르노 안틀리츠(Arno Antlitz) 폭스바겐그룹 최고재무책임자(CFO) 겸 최고운영책임자(COO)는 미래 투자를 이어가기에는 "너무 낮은 수준"이라고 평가했다.
여기서 폭스바겐의 고민이 선명해진다. 전기차는 팔리기 시작했다. 그런데 아직 내연기관차만큼 돈을 벌어주지는 못한다.
폭스바겐그룹도 전기차에서 얻는 수익이 내연기관차보다 낮다고 직접 밝혔다. 전기차 비중이 늘어나면서 상대적으로 수익성이 높은 내연기관차의 판매와 이익 기여도는 줄어들고 있다. 코어 브랜드 그룹에서도 빠른 순수전기차 생산 확대와 내연기관차의 이익 기여 감소가 수익성 부담으로 지목됐다. 전동화가 진행될수록 수익 구조는 오히려 더 까다로워지는 셈이다.
여기에 중국 시장 부진도 겹쳤다. 중국 합작법인을 포함한 1~9월 자동차 판매량은 588만대로 전년보다 10.6% 줄었다. 반면 중국 합작법인을 제외하면 판매 감소 폭은 1%에 그쳤다. 전체 판매 감소에서 중국이 차지한 영향이 상당했다는 얘기다.
지분법 적용 중국 기업의 판매량도 지난해 188만2000대에서 올해 122만4000대로 줄었다. 중국 기업에서 폭스바겐그룹 몫으로 돌아온 영업손익은 지난해 7억4400만유로 이익에서 올해 1억1300만유로 손실로 바뀌었다.
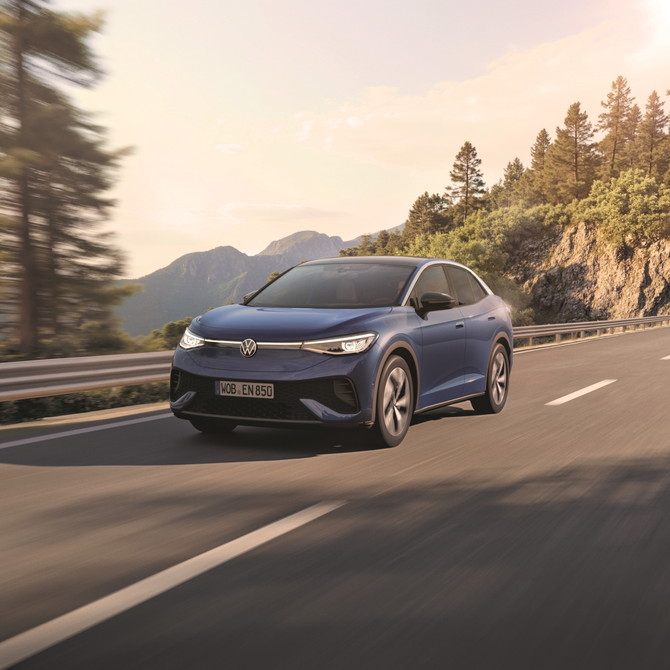
ID.5는 쿠페형 순수 전기 SUV다. ⓒ 폭스바겐코리아
미국 관세와 글로벌 가격 경쟁도 부담이다. 유럽에서는 전기차 주문이 늘지만 중국에서는 기존 사업 기반이 흔들리고, 미국에서는 관세 비용까지 감당해야 한다. 전동화에 필요한 투자도 계속해야 한다.
그래서 이번 실적에서 눈여겨볼 숫자는 영업이익 98.7% 감소만이 아니다. 폭스바겐이 꺼낸 310억유로 규모의 비용절감 프로그램이 더 중요하다.
모델 라인업을 줄이고 조직을 간소화하는 동시에 차량 원가와 간접비를 낮추고 생산공장의 효율을 높이겠다는 계획이다. 기술 개발 속도는 유지한다. 전기차를 덜 만들겠다는 방향보다는 전기차를 만들고 파는 구조 자체에서 더 많은 이익을 확보하겠다는 선택이다.
"올해 1~9월 실적은 한 가지를 분명히 보여준다. 폭스바겐그룹은 단 한순간도 지체할 여유가 없으며, 신속하고 단호하게 행동해야 한다." - 아르노 안틀리츠 폭스바겐그룹 CFO 겸 COO
그렇다면 폭스바겐의 전동화 투자는 실패한 걸까.
현재 숫자만 놓고 그렇게 결론 내리기는 어렵다. BEV 주문 증가와 출고 대기 물량에서 전기차가 차지하는 비중은 시장 수요가 존재한다는 사실을 보여준다. 전기차를 만들었는데 소비자가 외면한 상황과는 다르다.
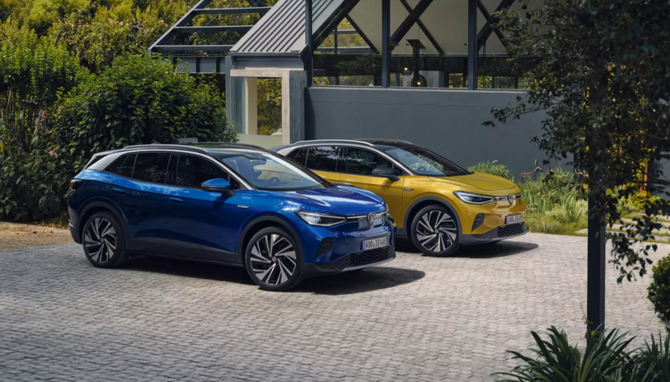
폭스바겐그룹은 수익성 개선을 위해 약 310억유로의 비용절감을 담은 미래 계획(Future Plan)을 신속히 실행해 나갈 방침이다. ⓒ 폭스바겐코리아
다만 폭스바겐이 전기차 판매 확대에 성공하는 동안 그 성장을 충분한 이익으로 바꾸는 작업까지 마치지는 못했다는 점은 분명하다.
전동화 시장 초반에는 얼마나 많은 전기차를 출시하고 얼마나 빠르게 판매량을 늘리는지가 경쟁력으로 평가됐다. 이제 상황은 달라지고 있다. 전기차 비중이 커질수록 원가와 생산 효율, 가격 정책이 함께 개선되지 않으면 판매량이 늘어도 기업의 이익은 따라오지 못한다.
폭스바겐 사례가 흥미로운 이유다. 전기차가 잘 안 팔려서 전동화 전략을 다시 고민하는 게 아니다. 전기차가 팔리기 시작했기 때문에 이제 그 차로 어떻게 돈을 벌 것인지 고민해야 하는 단계에 들어섰다.
폭스바겐의 현재 상황을 '전동화 실패'라고 부르는 것보다 전동화 전략이 두 번째 관문에 들어섰다고 보는 편이 더 정확하다. 첫 번째 관문이 시장에서 전기차 수요를 확보하는 일이었다면, 다음 관문은 그 수요를 지속 가능한 수익으로 바꾸는 것이다.
310억유로 비용절감도 결국 여기서 평가받게 된다. 조직과 비용을 줄이는 데 그친다면 단기적인 수익성 방어에 머물 수 있다. 반대로 차량 원가와 생산 효율을 개선해 전기차 한 대를 팔 때 남는 이익을 끌어올린다면 얘기는 달라진다.
이제 전기차 경쟁의 기준은 몇 대를 팔았느냐에서 얼마나 남겼느냐로 옮겨가고 있다. 폭스바겐이 두 번째 관문을 넘을 수 있을지, 310억유로짜리 비용절감이 그 답을 보여줄 차례다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기