



- 글자크기


[해외시황] 뉴욕증시, 연준 금리 동결·반도체주 강세에 '상승'…나스닥 0.27%↑
WTI, 2.88달러 오른 102.78달러…유럽증시 '혼조세'
박대연 기자
| pdy@newsprime.co.kr |
2026.10.29 08:35:36
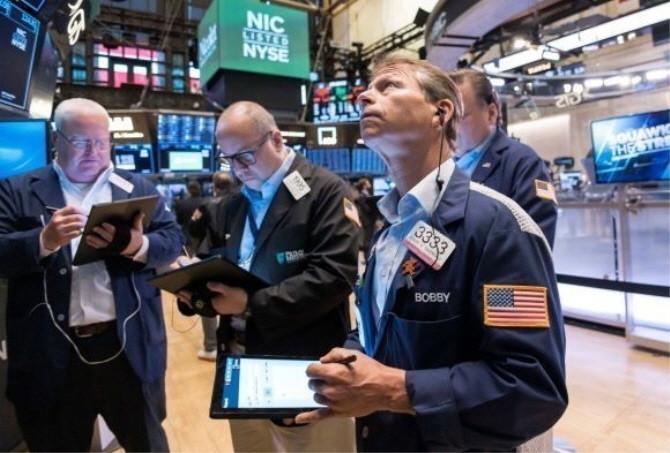
미국 뉴욕증권거래소 객장에서 트레이더들이 업무를 보고 있다. ⓒ 연합뉴스
[프라임경제] 뉴욕증시가 미국 연방준비제도(Fed·연준)의 기준금리 동결과 반도체주 강세에 힘입어 3거래일 연속 상승했다. 연준이 예상대로 금리를 유지하고 향후 인상 시점에 대한 명확한 신호를 내놓지 않으면서 투자자들의 경계감이 완화됐다.
현지 시간으로 28일 뉴욕증권거래소(NYSE)에서 블루칩 중심의 다우존스30 산업평균지수는 전장보다 97.53p(0.19%) 상승한 5만2475.10에 장을 마쳤다.
대형주 중심의 S&P500 지수는 21.38p(0.28%) 오른 7743.98에 마감했으며, 기술주 중심의 나스닥 지수는 72.04p(0.27%) 뛴 2만6549.85에 거래를 마쳤다.
이날 시장의 관심은 연준의 기준금리 결정과 케빈 워시 연준 의장의 기자회견에 집중됐다.
연준은 27~28일 열린 연방공개시장위원회(FOMC) 정례회의에서 기준금리를 기존 연 3.75~4.00%로 동결했다. 지난 9월 약 3년 만에 기준금리를 0.25%p 인상한 이후 추가 긴축에 나서지 않고 속도 조절을 선택한 것이다.
이번 결정은 연준 위원 12명 가운데 10명의 찬성으로 이뤄졌으며, 리사 쿡 연준 이사 등 2명은 반대했다. 연준은 미국 경제활동이 강한 속도로 확장하고 있다고 평가하면서도 물가상승률은 여전히 높은 수준이라고 진단했다.
워시 의장은 기자회견에서 "인플레이션을 낮추는 것은 우리의 책임"이라며 물가 안정 의지를 강조했다. 다만 오는 12월 추가 금리 인상 여부에 대해서는 다음 회의 결과를 예단하지 않겠다는 입장을 밝혔다.
시장은 예상에 부합한 금리 동결과 워시 의장의 신중한 발언을 긍정적으로 받아들였다. 다만 추가 긴축 가능성이 사라진 것은 아니다.
시카고상품거래소(CME) 페드워치에 따르면 12월 FOMC에서 기준금리가 0.25%p 인상될 확률은 85.0%로, 전날 78.3%에서 상승했다.
종목별로는 소프트웨어 기업 오라클의 상승세가 두드러졌다.
오라클은 장기 성장 전망과 자금 조달 계획을 발표한 뒤 10.73% 급등했다. 회사는 투자자 행사에서 2030회계연도 매출 목표를 2250억달러로 제시했다. 이를 달성하기 위해서는 연평균 약 35%의 매출 성장이 필요하다.
아울러 2027~2030회계연도 추가 자금 조달 규모를 200억달러 이내로 제한하고, 2028회계연도 하반기에는 잉여현금흐름을 흑자로 전환하겠다는 계획도 밝혔다.
대규모 인공지능(AI) 데이터센터 투자에 따른 자금 조달 부담과 현금흐름 악화 우려가 일부 완화되면서 주가 상승으로 이어졌다.
반도체주도 강세를 보였다.
필라델피아반도체지수는 전장 대비 1.76% 상승하며 4거래일 연속 오름세를 이어갔다.
특히 SK하이닉스의 미국주식예탁증서(ADR)는 사상 최대 분기 영업이익 발표에 힘입어 13.30% 급등했다. 메모리 반도체 업황에 대한 기대가 확산하면서 마이크론테크놀로지도 5.86% 올랐다.
ARM(4.10%)과 마벨테크놀로지(3.32%), 브로드컴(2.77%) 등 주요 반도체 기업들도 상승했다.
AI 데이터센터 인프라 기업 버티브는 시장 예상을 웃도는 실적과 연간 전망치 상향에 힘입어 16.50% 급등했다. 네오클라우드 기업 네비우스와 코어위브도 7% 안팎의 상승세를 나타냈다.
반면 시가총액 상위 대형 기술주들은 엇갈린 흐름을 보였다.
'매그니피센트7(M7)'을 살펴보면 애플(-0.94%)과 메타(-1.24%), 테슬라(-0.80%), 엔비디아(-1.17%), 마이크로소프트(-0.06%)가 하락했다. 반면 아마존(0.59%)과 알파벳(1.34%)은 상승하며 정규장 거래를 마쳤다.
장 마감 이후 발표된 마이크로소프트와 알파벳의 분기 실적에 대한 시장 반응은 엇갈렸다.
마이크로소프트는 2027회계연도 1분기 매출이 전년 동기 대비 19% 증가한 922억7900만달러를 기록하며 시장 예상치를 웃돌았다. 핵심 클라우드 서비스인 애저 매출도 48% 증가했다. 이에 마이크로소프트 주가는 시간외 거래에서 3~4%대 상승세를 나타냈다.
반면 알파벳은 매출이 전년 동기 대비 25% 증가한 1275억7700만달러를 기록했지만 시장 기대에는 미치지 못했다. 구글 클라우드 매출이 103% 증가했음에도 광고 사업 부진과 대규모 설비투자 부담이 부각되면서 시간외 거래에서 주가가 7~10%대 하락했다.
채권시장에서는 미국 국채금리가 만기별로 엇갈렸다.
글로벌 금리의 벤치마크인 미 10년물 국채금리는 전장 대비 약 3bp 오른 5.03%를 기록했다. 반면 통화정책에 민감한 미 국채 2년물 금리는 약 3~4bp 하락한 4.71% 수준을 나타냈다.
주요 6개국 통화 대비 달러 가치를 나타내는 달러인덱스는 전장 대비 0.12% 하락한 102.19를 기록했다.
국제유가는 중동 지역의 원유 공급 차질 우려가 커지면서 3거래일 만에 상승했다.
뉴욕상업거래소(NYMEX)에서 12월물 미국 서부텍사스산원유(WTI)는 전 거래일 대비 2.88달러(2.88%) 오른 배럴당 102.78달러에 거래를 마쳤다. 런던 국제선물거래소(ICE)에서 12월물 브렌트유는 1.44달러(1.26%) 상승한 배럴당 115.32달러로 집계됐다.
예멘의 친이란 후티 반군이 사우디아라비아 주요 정유시설을 공격했다고 주장한 데다, 중재국 카타르가 제안한 협상안을 이란 측이 거부했다는 소식이 전해지면서 원유 공급 불안이 다시 커졌다.
이스라엘 총선 결과가 박빙 구도로 전개된 점도 중동 지역의 지정학적 불확실성을 높였다.
다만 장 마감 이후 JD 밴스 미국 부통령이 이란 고위 관계자와 대화하고 있다는 보도가 나오면서 시간외 거래에서 국제유가는 하락세로 돌아섰다.
유럽증시는 혼조세로 마감했다.
범유럽 지수인 유로 Stoxx 50 지수는 전일 대비 0.05% 오른 6167.81로 거래를 마쳤고, 독일 프랑크푸르트 증시의 DAX 지수는 전일 대비 0.44% 오른 2만5704.02로 거래를 마감했다.
영국 런던 증시의 FTSE 100 지수는 전일 대비 0.07% 오른 1만694.50으로 거래를 마감한 반면 프랑스 파리 증시의 CAC 40 지수는 전일 대비 0.18p(0.00%) 내린 7886.96으로 거래를 마쳤다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기