



- 글자크기


한미약품 실적 변수 된 북경한미…매출채권 회수 과제
국내 주력 제품은 성장…중국 사업 재무 부담 해소 주목
박선린 기자
| psr@newsprime.co.kr |
2026.10.28 09:38:37
[프라임경제] 한미약품(128940)이 국내 주력 의약품의 성장세를 이어갔지만 수익성 개선에는 어려움을 겪고 있다. 매출은 증가한 반면 영업이익과 순이익은 큰 폭으로 줄었다. 중국 자회사 북경한미약품의 매출채권 회수 지연이 이어지는 가운데 중국 사업 정상화가 향후 실적의 주요 변수로 꼽힌다.
한미약품은 연결 기준 올해 3분기 매출액이 3774억원으로 전년 동기 대비 4.2% 증가했다고 27일 공시했다. 영업이익은 378억원으로 31.3% 감소했고, 순이익은 140억원으로 69.1% 줄었다. 영업이익은 증권가 시장 전망치인 399억원에도 미치지 못했다. 3분기 누적 매출은 1조2376억원이다.
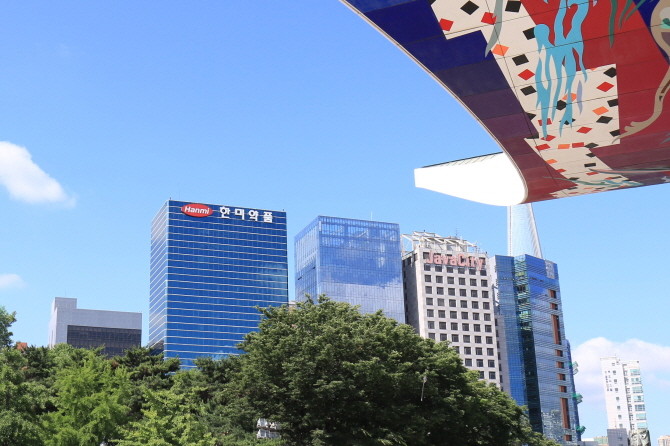
한미약품 본사 전경. © 한미약품
중국 사업에서는 매출채권 회수가 과제로 남아 있다. 북경한미의 3분기 매출은 793억원으로, 회사는 중국 의약품 집중구매제도에 대응해 입찰 전략을 조정하고 공급 물량 확대를 추진하고 있다. 그러나 중국 유통업체 룬메이캉과 관련한 매출채권 회수 지연은 부담이다. 미회수 채권은 2024년 말 1254억원까지 늘었으며, 이후에도 약 1084억원 규모가 남은 것으로 파악됐다.
한미약품은 해당 유통망과의 거래를 일시 중단한 상태로, 북경한미의 채권 회수 상황을 지켜보며 내부 관리·감독 체계도 보완하고 있다는 입장이다. 회사 관계자는 "매출채권 회수가 이뤄질 때까지 신규 거래를 재개하지 않을 방침"이라고 설명했다.
황상연 대표는 지난 9월 중국을 방문해 관련 사안을 점검했다. 한미약품은 채권 회수가 이뤄질 때까지 해당 유통망과의 신규 거래를 중단하고 내부통제를 강화하고 있다고 밝혔다. 회수 성과를 통해 재무 부담을 줄이고 중국 사업을 정상 궤도에 올리는 것이 황 대표의 주요 경영 과제로 꼽힌다.
국내 사업은 주력 전문의약품을 중심으로 성장세를 유지했다.
이상지질혈증 치료제 로수젯의 3분기 원외처방액은 652억원으로 전년 동기 대비 10.6% 증가했다. 고혈압 치료제 아모잘탄패밀리는 382억원, 에소메졸패밀리는 152억원을 기록했다. 원료의약품 계열사 한미정밀화학도 CDMO 신규 수주 확대에 힘입어 매출이 32.6% 증가한 228억원을 기록하고 영업이익과 순이익이 흑자 전환했다.
한미약품은 신약 개발을 위한 투자도 지속했다. 3분기 연구개발(R&D) 투자액은 623억원으로 매출의 16.5%를 차지했다. 회사는 비만·대사질환과 희귀질환, 항암 분야에서 30여개 신약 후보물질을 개발하고 있다. 국내 주력 제품의 성장과 신약 개발을 이어가는 동시에 북경한미의 매출채권 회수 문제를 해결하는 것이 향후 실적 개선의 관건이 될 전망이다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기