



- 글자크기


와이지-원, '글로벌 1위' 엔드밀 기술력으로 보잉·스페이스X '러브콜'…"매출 1조 임박"
"슈퍼 어닝 시즌 진입…항공우주·방산 수요 급증에 서운 2공장까지 풀가동 진입"
박기훈 기자
| pkh@newsprime.co.kr |
2026.10.22 08:00:27
"슈퍼 어닝 시즌 진입…항공우주·방산 수요 급증에 서운 2공장까지 풀가동 진입"
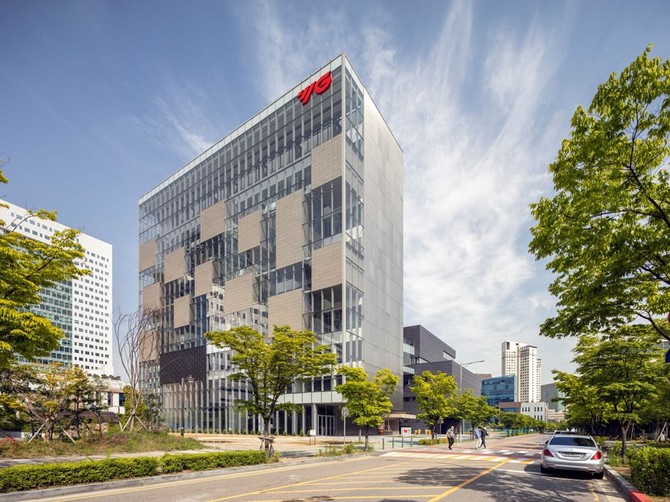
와이지-원 본사 전경. ⓒ 와이지-원
[프라임경제] IBK투자증권은 22일 와이지-원(019210)에 대해 △높아진 판매가격 유지와 원가 부담 완화 △항공우주 시장 공략 등에 힘입어 본격적인 실적 회복이 기대되는 가운데, 보잉 및 스페이스X 납품 레퍼런스를 통한 신규 고객사 확보도 가시화될 것이라며 투자의견 '매수' 및 목표주가 1만6600원으로 커버리지를 개시했다.
IBK투자증권에 따르면 와이지-원은 금속 가공용 절삭공구 제조 기업으로 엔드밀 판매량 세계 1위 기업이다. 다변화된 수요 기반과 강력한 락인(Lock-in) 효과를 바탕으로 안정적인 실적을 이어왔으나, 올해 들어 절삭공구 주재료인 텅스텐 가격이 급등하며 실적 변동성이 커졌다.
김승규 IBK투자증권 연구원은 "원재료 가격 상승에 대응해 글로벌 절삭공구 업계가 판매가격을 제품별 10~50% 선제 인상했지만, 원가에는 저가로 선입된 텅스텐이 반영되며 상반기 영업이익은 지난해 동기 대비 251.3% 급증한 866억원을 기록했다"고 설명했다.
이어 "반면 하반기에는 고가로 조달한 원재료 가격이 반영되며 영업이익이 지난해 동기 대비 24.7% 줄어든 315억원에 그칠 것"이라면서도 "이는 고가 재고 소진 과정의 일시적 부담으로, 내년부터는 수익성 회복이 예상된다"고 진단했다.
김 연구원은 높아진 판매가격이 새로운 이익의 틀을 형성할 것으로 내다봤다.
이에 대해 "글로벌 절삭공구 업계의 가격 인하 여력이 부족해 내년에도 인상된 가격을 유지할 전망"이라며 "반면 중국 내 텅스텐 카바이드 가격은 올해 3분기 들어 전고점 대비 약 33% 수준까지 하락해 원가 부담은 완화될 것"이라고 짚었다.
또한 "이를 반영한 동사의 내년 연결 기준 매출액과 영업이익 추정치는 전년 대비 각각 9.4% 늘어난 9386억원, 15.9% 성장한 1369억원"이라며 "아울러 대규모 투자 없이 판매가격 상승으로 이익이 커지며 자본 효율성도 개선되며 자기자본이익률(ROE)은 2025년 6.1%에서 내년 11.9%로 급등할 것"이라고 내다봤다.
풍부한 레퍼런스를 바탕으로 한 항공우주 시장 진출도 강조했다.
관련해 "최근 항공우주 및 방산 분야를 중심으로 절삭공구 수요가 늘어나자 동사도 미국 항공우주 시장 공략에 나섰다"며 "보잉, 스페이스X 등 항공우주 선도 기업에 기납품한 레퍼런스는 신규 고객사 확보에 강점이 될 것"이라고 강조했다.
끝으로 "내년 상반기 가동 예정인 인천 서운공장 2동은 늘어나는 수요에 맞춰 생산 확대를 준비 중에 있어 긍정적"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기