



- 글자크기


'신용정보 유출' 과징금 기준 손질…위반 수위별 차등 적용
반복 위반 최대 100% 가중…자율 보호 노력은 감경
장민태 기자
| jmt@newsprime.co.kr |
2026.10.21 17:57:41
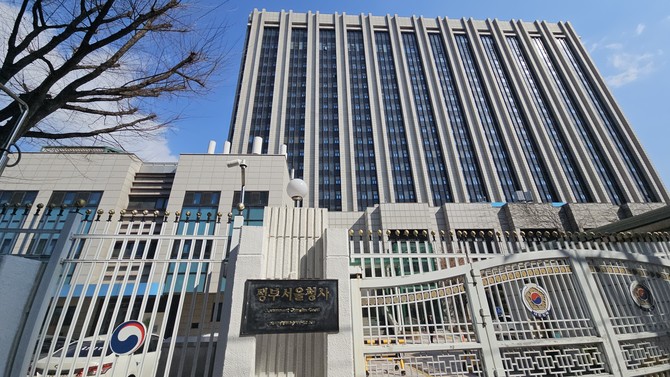
정부서울청사 전경. ⓒ 프라임경제
[프라임경제] 금융회사가 고객의 신용정보를 유출하거나 부적절하게 처리했을 때 부과되는 과징금 산정 방식이 합리적으로 개편된다. 일률적으로 과징금을 부과하던 구조에서 벗어나 위반행위의 중대성에 비례해 제재 수위를 조절하겠다는 취지다.
금융위원회는 21일 제18차 정례회의에서 '신용정보업감독규정' 일부개정안을 의결했다.
이번 개정안은 지난 9월 금융당국과 5개 금융협회가 참여한 '신용정보법 과징금 산정기준 개선 태스크포스(TF)' 논의를 거쳐 마련됐다. 개정 규정은 오는 23일부터 시행된다.
개정안의 핵심은 기본과징금 산정에 적용하는 '부과기준율'을 세분화한 것이다.
현행 신용정보법상 기본과징금은 법정 부과상한액(전체 매출액의 3%)에 부과기준율을 곱해 산정한다. 이후 가중·감경 사유를 반영해 최종 과징금을 결정한다. 부과기준율은 △중대성이 약한 위반(50%) △중대한 위반(75%) △매우 중대한 위반(100%) 등 3단계로 구성돼 있다.
경미한 법 위반에도 법정 부과상한액의 절반(50%)에 해당하는 금액이 기본과징금으로 산정되는 셈이다. 위반행위의 중대성에 비해 과징금 부담이 과도할 수 있어 제재의 비례성이 떨어진다는 지적이 제기됐다.
이에 금융당국은 부과기준율을 △중대성이 약한 위반(1~30%) △중대한 위반(30~65%) △매우 중대한 위반(65~100%) 등 연속적인 구간 체계로 전면 개편했다.
금융당국이 제시한 시뮬레이션에 따르면 연 매출 7조원·당기순이익 7000억원 규모의 대형 금융회사가 경미한 위반행위를 저질렀을 경우, 기존에는 부과기준율 50%를 적용해 기본과징금 1050억원을 산정했다. 반면 개정 기준에 따라 부과기준율을 10%로 가정하면 기본과징금은 210억원으로 줄어든다. 기존 산정액의 5분의 1 수준이다.
위반행위의 중대성을 평가하는 기준도 신용정보법의 특성에 맞게 손질했다.
기존에는 금융권 제재에 공통으로 적용되는 '부당이득 규모'와 '피해규모'를 평가 항목으로 삼았다. 하지만 정보 유출 사고는 부당이득이나 피해 규모를 구체적으로 산출하기 어렵다는 한계가 있었다.
개정안은 기존 항목을 각각 '개인신용정보 유형·성격'과 '정보주체 피해규모 및 영향'으로 대체했다. 유출된 정보의 특성과 정보주체에게 미친 영향을 평가해 위반행위의 중대성을 객관적으로 판단하겠다는 복안이다.
과징금 가중·감경 사유도 확대했다. 동일한 위반행위를 반복하거나 대규모 신용정보 유출로 사회적 파장이 커지는 등 중대한 위반행위에 대해서는 기본과징금을 최대 100%까지 가중할 수 있는 근거를 신설했다.
반면 금융회사가 평소 개인신용정보 보호를 위해 자율적인 노력을 기울였거나 사고 발생 후 신속하게 소비자 보호대책을 마련·이행하는 등 적극적으로 사후 수습에 나섰다면 과징금을 감경할 수 있도록 관련 사유도 다양화했다.
이번 개정 규정은 오는 23일부터 부과되는 과징금에 적용된다. 다만 시행 이전에 발생한 위반행위라도 개정 기준을 적용하는 것이 과징금 산정에 유리할 경우 새 기준을 적용할 수 있도록 경과조치를 뒀다.
금융당국 관계자는 "이번 감독규정 개정을 통해 과징금 부과기준을 구체화하고 투명하게 공개함으로써 제재 수준에 대한 예측 가능성이 한층 높아질 것"이라며 "위반행위의 중대성과 시장 영향 등에 상응하는 합리적이고 비례적인 과징금 부과가 가능할 것으로 기대한다"고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기