



- 글자크기


파업 불씨 남았지만…삼성바이오, 3Q 실적 선방
3분기 매출 1조4903억원…폴리펩타이드그룹 인수 추진으로 CDMO 포트폴리오 확대
박선린 기자
| psr@newsprime.co.kr |
2026.10.21 17:16:51
[프라임경제] 삼성바이오로직스(207940)가 올해 3분기 시장 예상치를 웃도는 실적을 기록하며 연간 매출 성장률 전망을 상향했다. 기존 생산공장의 가동과 5공장 가동 준비, 미국 록빌 생산시설의 실적 기여가 매출 확대를 뒷받침했다. 다만 수익성 둔화와 노사 갈등은 향후 실적의 변수로 남아 있다.
◆시장 전망 웃돈 실적…수익성은 뒷걸음
삼성바이오로직스는 21일 공시를 통해 3분기 연결 기준 매출이 1조4903억원으로 전년 동기 대비 18.5% 증가했다고 밝혔다. 영업이익은 6401억원으로 1.0% 늘었다. 매출과 영업이익 모두 증권가 전망치인 1조3569억원, 6114억원을 웃돌았다.
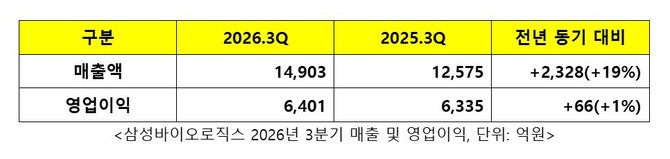
© 삼성바이오로직스
3분기 누적 매출은 4조684억원으로 전년 동기 대비 24.4% 증가했고, 누적 영업이익은 1조8073억원으로 17.3% 늘었다. 회사는 1~4공장의 완전 가동과 5공장 램프업(가동률 상승), 올해 3월 인수한 미국 록빌 생산시설의 매출 기여 확대 등을 반영해 연간 매출 성장률 전망을 기존 15~20%에서 20%로 상향했다.
다만 3분기 영업이익률은 약 43.0%로 전년 동기 50.4%보다 7.4%포인트 낮아졌다. 당기순이익도 3911억원으로 전년 동기 대비 21.2% 감소했다. 파업에 따른 생산 차질이 수익성에 미친 구체적인 영향은 이번 실적 공시에서 확인되지 않았다.
◆펩타이드 CDMO 진출로 중장기 수익 기반 확대 모색
삼성바이오로직스의 창립 이후 누적 수주는 위탁생산(CMO) 117건, 위탁개발(CDO) 184건이며 누적 수주 총액은 220억달러다. 지난 8월에는 네덜란드에 유럽 세일즈 오피스를 열어 미국·유럽·일본·아시아태평양(APAC)을 아우르는 영업 네트워크를 구축했다. 모건스탠리캐피털인터내셔널(MSCI)의 2026년 ESG 평가에서는 A등급을 받았다.
중장기 성장 전략으로는 폴리펩타이드그룹 인수를 추진하고 있다. 지난 7월 인수 계약을 체결한 뒤 공개매수에서 응모 지분 87.88%를 확보했다. 이는 최소 조건인 66.7%를 웃도는 수준이다. 인수 금액은 14억6000만스위스프랑, 약 2조7000억원으로 회사는 규제당국의 승인을 거쳐 올해 11월 말 거래를 마무리할 계획이다.
인수가 완료되면 기존 항체의약품과 메신저리보핵산(mRNA), 항체약물접합체(ADC)에 펩타이드 위탁개발생산(CDMO) 사업이 추가된다. 펩타이드는 당뇨·비만 치료제 분야에서 활용이 확대되고 있어 사업 포트폴리오 다각화와 중장기 성장 기반 확충에 기여할 것으로 회사는 기대하고 있다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기