



- 글자크기


기업은행, 생산적 금융 확대 수혜 기대…기업대출 성장 '주목'
중소기업 금융 경쟁력 기반 성장 '지속'…이자이익 개선에도 대손비용 부담
김우진 기자
| kwj@newsprime.co.kr |
2026.10.21 08:56:39
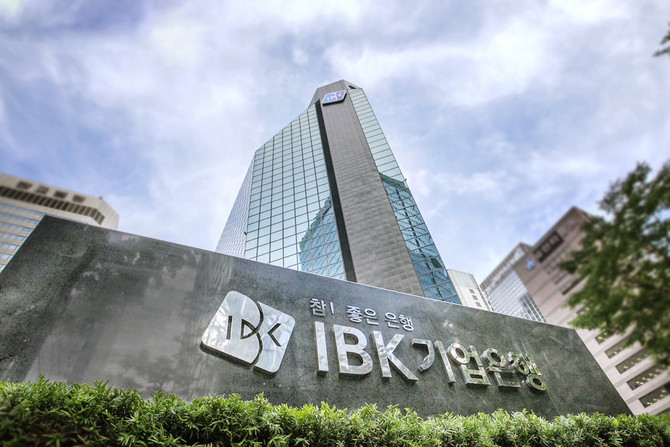
IBK기업은행 전경. © IBK기업은행
[프라임경제] IBK투자증권은 21일 기업은행(024110)에 대해 생산적 금융 확대에 따른 기업대출 성장과 이자이익 개선이 기대된다며 투자의견 '매수(Buy)'와 목표주가 2만5000원을 신규 제시했다.
기업은행은 중소기업 금융 지원을 주요 사업으로 하는 국책은행으로 기업대출과 개인금융, 정책금융 등을 영위하고 있다. 최근에는 정부의 생산적 금융 확대 기조에 맞춰 중소기업과 성장산업에 대한 자금 공급을 강화하고 있다.
IBK투자증권에 따르면 기업은행의 올해 3분기 지배주주순이익은 전년 동기 대비 3.7% 증가한 7745억원으로 전망된다. 이는 시장 전망치인 7727억원에 부합하는 수준이다.
실적 개선은 순이자마진(NIM) 상승과 이자이익 증가가 뒷받침할 것으로 분석했다. 3분기 순이자마진은 전분기 대비 0.02%포인트(p) 상승한 1.61%를 기록할 것으로 예상했다.
기업은행은 특수은행으로 예대율 규제를 적용받지 않아 시중은행보다 예금 확보를 위한 금리 경쟁 부담이 상대적으로 작다. 여기에 기업대출 상당 부분이 코리보(KORIBOR·은행 간 단기 기준금리) 3개월물에 연동돼 있어 시장금리 상승에 따른 대출금리 재산정 효과도 기대된다.
실제 코리보 3개월물 금리는 2분기 말 3.03%에서 3분기 말 3.41%로 0.38%p 상승했다. 다른 은행들이 자금 조달금리 상승으로 수익성 압박을 받는 것과 달리 기업은행은 대출금리 상승분을 상대적으로 빠르게 반영하면서 이자이익 개선세를 이어갔을 것으로 분석했다.
비이자이익도 큰 폭으로 증가할 전망이다. 3분기 비이자이익은 전년 동기 대비 93.5% 증가한 2616억원으로 추정했다.
증시 조정과 시장금리 상승으로 수수료 수익과 유가증권 관련 손익은 다소 부진했을 것으로 예상했다. 다만 원·달러 환율 하락에 따라 약 1800억원의 외화환산이익이 발생하면서 비이자이익 증가를 이끌 것으로 내다봤다.
조정현 IBK투자증권 연구원은 "기업은행이 예대율 규제에서 제외돼 수신 확보 부담이 상대적으로 작다"며 "기업대출의 시장금리 연동 비중이 높아 이자이익 개선에 유리한 구조"라고 분석했다.
다만 대손비용 증가는 실적 부담 요인으로 꼽았다.
올해 3분기 대손비용은 전년 동기 대비 56.6% 증가한 5322억원으로 전망된다. 중국 현지법인에서 발생한 금융사고와 최근 연체율 상승에 따른 충당금 부담이 비용 증가에 영향을 미칠 것으로 관측했다.
그럼에도 생산적 금융 확대에 따른 중장기 성장 가능성은 긍정적으로 평가했다. 기업은행이 중소기업 금융시장에서 확보한 높은 시장점유율과 정책금융 수행 역량을 바탕으로 기업대출 확대의 수혜를 받을 것으로 예상했다.
조 연구원은 "중국 현지법인 금융사고와 연체율 상승에 따른 대손비용 증가가 부담으로 작용할 수 있다"면서도 "중소기업 금융시장에서 확보한 높은 시장점유율과 정책금융 수행 역량을 바탕으로 생산적 금융 확대에 따른 기업대출 성장의 수혜를 받을 것"이라고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기