



- 글자크기


파두, eSSD 수요 급증에 3분기 '깜짝 실적'…고성장 기대
영업익 363억원으로 컨센서스 상회…2028년 매출 1조원 돌파 전망
박대연 기자
| pdy@newsprime.co.kr |
2026.10.20 08:45:26
ⓒ 파두
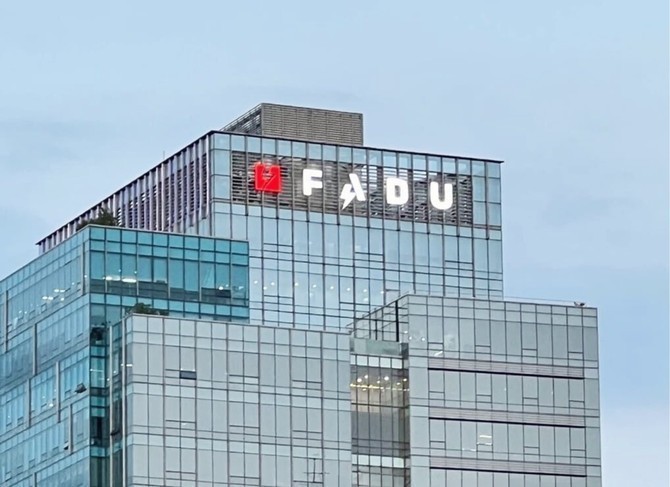
[프라임경제] 유진투자증권은 20일 파두(440110)에 대해 기업용 솔리드스테이트드라이브(eSSD) 수요 급증에 힘입어 3분기 시장 기대치를 웃도는 실적을 기록한 가운데 글로벌 대형 데이터센터 고객사향 공급 확대와 장기 공급계약 증가로 중장기 고성장이 기대된다며 투자의견 '매수(BUY)'와 목표주가 11만원을 유지했다.
파두는 데이터센터용 SSD 컨트롤러와 관련 반도체 솔루션을 개발하는 팹리스 기업이다. 글로벌 낸드플래시 업체와 대형 클라우드 사업자를 중심으로 기업용 SSD 시장에서 사업을 확대하고 있다.
유진투자증권에 따르면 파두의 올해 3분기 잠정 매출액은 전년 동기 대비 460%, 전분기 대비 96% 증가한 1436억원을 기록했다. 영업이익은 363억원으로 전년 동기 대비 흑자 전환했으며, 전분기보다 124% 늘었다.
특히 영업이익은 유진투자증권의 기존 추정치인 355억원과 시장 컨센서스인 336억원을 모두 웃돌았다. 최근 원·달러 환율 하락에도 모듈 출하량이 큰 폭으로 증가하면서 호실적을 이끌었다는 평가다.
사업별로는 SSD 컨트롤러의 기존 하이퍼스케일러 고객사향 출하량이 증가한 가운데 세 번째 하이퍼스케일러 최종 고객사향 매출도 반영되기 시작한 것으로 파악됐다. 모듈 부문에서는 대만 모듈 제조업체향 매출액이 급증하면서 전분기 대비 약 710% 성장한 것으로 추산됐다.
손인준 유진투자증권 연구원은 "최근 원·달러 환율 하락에도 불구하고 모듈 출하량이 큰 폭으로 증가하며 호실적을 기록했다"며 "컨트롤러는 기존 하이퍼스케일러향 출하량이 증가하는 가운데 세 번째 최종 고객사향 매출액이 반영되기 시작한 것으로 추정된다"고 설명했다.
4분기에도 컨트롤러를 중심으로 출하량 확대가 이어질 것으로 보인다.
유진투자증권이 제시한 4분기 매출액은 1535억원으로 전년 동기 대비 543%, 전분기 대비 7% 증가한 규모다. 영업이익은 310억원으로 전년 동기 대비 흑자전환하겠지만, 전분기보다는 14% 감소할 것으로 예상됐다.
컨트롤러 출하량 증가에도 성과급 등 판매관리비 부담이 늘어나면서 영업이익률은 전분기보다 낮아질 전망이다.
중장기 성장동력으로는 인공지능(AI) 인프라 확대에 따른 eSSD 수요 증가가 꼽힌다. AI 가속기 간 데이터 전송 기술이 고도화되고 시스템 내 연결 범위가 확대되면서 범용 D램과 eSSD의 활용 영역도 넓어지고 있다.
특히 고대역폭메모리(HBM) 공급 부족에 대응해 AI 가속기 시스템에서 범용 D램과 eSSD 채용을 확대하는 움직임이 나타나고 있다. AI 모델의 연산 과정에서 발생하는 데이터인 KV 캐시(KV Cache)를 저장하기 위한 수요가 늘어난 영향이다.
이같은 변화에 파두의 주요 직접 고객사인 낸드플래시 업체들도 장기공급계약(LTA) 확대에 적극 나서고 있다. SSD 컨트롤러를 고정 가격으로 공급하는 파두 입장에서는 고객사의 장기 공급 물량 확보와 출하량 증가가 안정적인 실적 성장의 기반이 될 수 있다는 분석이다.
특히 올해 4분기부터 내년까지 메모리 제품 가운데 eSSD의 가격 상승세가 가장 두드러질 것으로 내다봤다. 유진투자증권은 올해 4분기 eSSD 가격이 20% 중반대 상승률을 기록할 것으로 예상했다. 예상보다 강한 수요가 이어지면서 내년에도 높은 가격 상승세가 지속될 가능성이 크다는 판단이다.
이에 따라 eSSD 출하량에 대한 시장 기대치가 높아지고, 파두의 컨트롤러 매출액 추정치 역시 추가 상향될 여지가 있다고 평가했다.
실적 성장세도 가파를 것으로 보인다. 유진투자증권이 제시한 파두의 올해 연간 매출액은 4298억원으로 전년 대비 365% 증가한 수준이다. 영업이익은 912억원을 기록하며 흑자전환할 것으로 예상됐다.
내년에는 매출액이 7272억원으로 올해보다 69% 늘고, 영업이익은 1953억원으로 114% 증가할 것으로 내다봤다.
오는 2028년에는 매출액 1조861억원, 영업이익 3494억원을 기록할 것으로 제시했다. 전년 대비 각각 49%, 79% 증가한 규모로, 연매출 1조원 돌파가 기대되는 시점이다.
다만 AI 수요 증가로 반도체 공급망 병목 현상이 심화되면서 파운드리 생산능력 확보에는 불확실성이 남아 있다.
그럼에도 하이퍼스케일러향 출하 확대 흐름은 지속될 것으로 판단했다. 특히 북미 낸드플래시 고객사가 장기공급계약을 적극 확대하며 eSSD 시장점유율 확보에 나서고 있다는 점에 주목했다.
고객사의 시장점유율 상승은 파두의 eSSD 컨트롤러 점유율 확대에도 긍정적으로 작용할 수 있다.
손 연구원은 "파두의 주요 고객사인 북미 낸드 업체가 장기공급계약을 적극 확대하며 eSSD 시장점유율 확대를 노리고 있는 만큼 파두의 eSSD 컨트롤러 점유율 역시 동반 상승할 것으로 보인다"며 "연내 하이퍼스케일러 고객사가 추가 확보될 경우 중장기 실적 성장에 대한 가시성은 한층 높아질 전망"이라고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기