



- 글자크기


코리아써키트, 소캠 양산 매출 '본격화'…"내년 AI 고부가 제품 비중 확대 주목"
자회사 시그네틱스 OSAT 성장 잠재력까지 긍정적…목표주가 '상향'
박기훈 기자
| pkh@newsprime.co.kr |
2026.10.20 08:29:27
자회사 시그네틱스 OSAT 성장 잠재력까지 긍정적…목표주가 '상향'
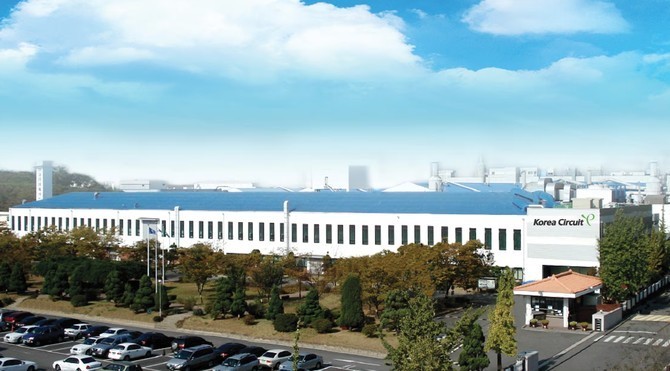
경기 안산 소재 코리아써키트 1공장. ⓒ 코리아써키트
[프라임경제] 메리츠증권은 20일 코리아써키트(007810)에 대해 소캠(SoCAMM)을 중심으로 한 메모리 모듈 매출 확대를 반영해 실적 추정치를 상향 조정했다며 투자의견 '매수'를 유지했다.
목표주가는 내년 영업이익 추정치 4.4% 상향과 동종업계(Peer) 밸류에이션 리레이팅을 반영해 기존 9만원에서 10만원으로 상향 조정했다.
메리츠증권에 따르면 코리아써키트의 올해 3분기 별도 기준 예상 매출액과 영업이익은 지난해 동기 대비 각각 32.4% 늘어난 3014억원, 60.6% 성장한 196억원이다. 이는 기존 추정치 대비 각각 2.7%, 11.5% 증가한 수치다.
연결 자회사 실적을 반영한 연결 기준 영업이익은 시장 컨센서스 172억원을 3.2% 소폭 상회할 전망이다.
양승수 메리츠증권 연구원은 "기존 예상대로 디스플레이향 제품 관련 일회성 재고평가충당금이 3분기 실적에 반영될 예정이나, 소캠을 중심으로 한 메모리 모듈 매출 확대를 반영해 실적 추정치를 상향 조정했다"고 설명했다.
이어 "특히 소캠은 7월부터 본격적인 양산 매출이 발생하기 시작했으며, 월별 매출 규모도 지속 확대되고 있는 것으로 파악된다"며 "4분기에는 3분기 대비 약 50%의 공급 물량 증가가 기대되며, 내년에는 신규 고객사향 공급까지 더해지면서 성장세가 한층 가속화될 것"이라고 강조했다.
내년 전망에 대해서는 "주요 사업부 전반의 실적 개선이 맞물리며 안정적인 우상향 흐름이 예상된다"고 진단했다.
메모리 모듈은 4분기부터 연초 발표한 증설 효과가 본격적으로 반영되며, 내년 1분기에는 증설 설비의 풀가동이 관측되고 있다. 특히 동사의 증설 물량이 업계 내 유일한 신규 공급능력 확대분이라는 점에서 공급 경쟁력이 한층 부각될 것이라는 설명이다.
우호적인 메모리 업황과 타이트한 공급 환경을 감안하면, 고객사 내 점유율 확대와 함께 가격 협상력도 한층 강화될 것으로 바라봤다.
패키지기판 내 ABF 기판은 4분기부터 주요 고객사향 판가 인상과 10~12층 고부가 제품 비중 확대에 따른 수익성 개선이 기대되고 있다는 분석이다.
관련해 "ABF 동종업계 대비 물량 증가 속도가 더디다는 점은 아쉬우나, 업계 전반의 공급 부족에 따른 진진한 낙수효과로 4분기에는 가동률이 60% 이상으로 회복될 것"이라며 "내년에는 인공지능(AI) 관련 고부가 제품 비중 확대가 본격화되면서 추가적인 실적 개선을 견인할 것"이라고 점쳤다.
양 연구원은 "국내 메모리 고객사향 패키지기판 역시 견조한 성장세가 기대되며, 서버향 수요 확대로 기존 2-Layer 중심에서 최대 6-Layer 제품까지 공급이 확대되며 믹스 개선이 진행 중"이라며 "여기에 원자재 가격 상승분을 반영한 메모리 모듈 및 패키지기판의 추가 판가 인상도 고객사와 논의 중인 것으로 파악된다"고 짚었다.
끝으로 "중장기적으로는 연결 자회사인 시그네틱스의 후공정(OSAT) 업체로서의 성장 잠재력 역시 주가에 점진적으로 반영될 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기