



- 글자크기


롯데쇼핑, 백화점·할인점 '성장세'…주요 자회사도 실적 개선
국내 백화점 기존점 11%·대형마트 18% 성장 전망…컬처웍스 흥행 '효과'
김우진 기자
| kwj@newsprime.co.kr |
2026.10.19 08:50:31
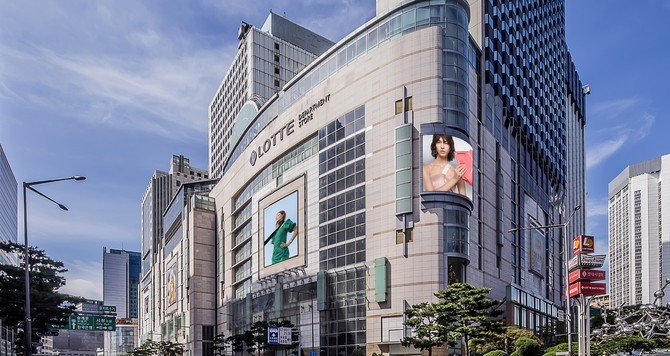
롯데백화점 본점 외관 전경. ⓒ 롯데쇼핑
[프라임경제] 교보증권은 19일 롯데쇼핑(023530)에 대해 국내 백화점과 할인점의 성장세에 주요 자회사 실적 개선이 더해지며 본업 경쟁력이 강화되고 있다며 투자의견 '매수(Buy)'와 목표주가 15만원을 유지했다.
롯데쇼핑은 백화점과 대형마트, 슈퍼, 가전 전문점 등 다양한 유통·문화 사업을 운영하고 있다. 최근에는 국내 백화점과 대형마트를 중심으로 매출 성장세가 이어지는 가운데 슈퍼와 컬처웍스 등 주요 자회사의 실적 개선도 기대되고 있다.
교보증권에 따르면 롯데쇼핑의 올해 3분기 연결 기준 매출액은 전년 동기 대비 6.4% 증가한 3조6276억원, 영업이익은 33.0% 늘어난 1736억원으로 추정된다. 영업이익은 시장 컨센서스인 1786억원을 소폭 밑돌 것으로 보인다.
백화점 부문은 총매출액 2조521억원, 영업이익 1170억원으로 전년 동기 대비 각각 5.3%, 40.6% 늘어날 것으로 예상된다. 국내 백화점 기존점 성장률은 11% 수준으로 추정된다.
장민지 교보증권 연구원은 "명품 성장세는 전 분기보다 다소 둔화했지만 패션 부문의 견조한 흐름이 이어진 것"이라며 "해외 사업에서는 베트남 백화점이 높은 성장세를 유지한 반면 인도네시아 사업은 다소 부진할 것"이라고 진단했다.
대형마트 부문도 총매출액 1조6577억원, 영업이익 220억원으로 전년 동기 대비 각각 13.1%, 90.8% 증가할 것으로 관측됐다. 영업환경 개선과 명절 특수에 힘입어 국내 대형마트 기존점 성장률이 18% 수준에 이를 것으로 추산된다.
부산 물류센터(CFC) 신규 개점에 따른 비용 부담이 있지만 국내 매출 호조에 따른 영업레버리지 효과가 이를 상쇄하며 수익성이 개선될 것으로 풀이된다. 다만 인도네시아 대형마트의 매출 부진은 이어질 것으로 내다봤다.
주요 자회사도 실적 개선에 힘을 보탤 전망이다. 슈퍼 부문은 기존점 성장률이 10% 수준을 기록하면서 영업이익 60억원을 달성할 것으로 추정된다. 이는 전년 동기 대비 21.6% 증가한 규모다.
컬처웍스는 '오디세이', '스파이더맨: 브랜드 뉴 데이' 등 주요 작품의 흥행에 따른 국내 극장 관객 증가로 영업이익이 123억원에 이를 것으로 예상된다. 반면 하이마트는 대형 가전 소비 회복이 지연되면서 부진한 실적 흐름이 이어질 것으로 분석됐다.
장 연구원은 "국내 할인점의 높은 기존점 성장률을 바탕으로 롯데쇼핑의 실적 개선세가 이어질 것"이라며 "슈퍼 부문의 매출 호조와 컬처웍스의 흥행작 증가도 수익성 개선에 긍정적으로 작용할 것"이라고 말했다.
이어 "국내 주요 사업부의 외형 성장과 수익성 개선이 함께 나타나면서 본업 경쟁력이 강화되고 있다"고 덧붙였다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기