



- 글자크기


카카오게임즈, 내년부터 연이은 신작 출시 '기대'
올해 3분기 영업이익 지난해 동기比 27%↓…목표주가 하향
신대성 기자
| sds@newsprime.co.kr |
2022.10.19 11:06:43
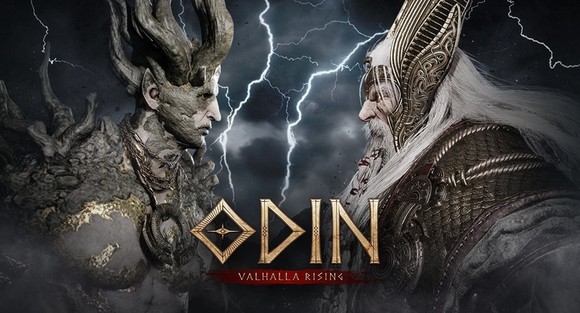
ⓒ 카카오게임즈
[프라임경제] 교보증권은 19일 카카오게임즈(293490)에 대해 투자의견 '매수' 유지, 목표주가는 직전 6만7000원에서 5만3000원으로 하향조정했다.
김동우 교보증권 연구원은 투자의견 유지에 대해 "지난 9월 말 오딘 업데이트로 매출 순위가 반등했으며, 오는 4분기 공성전 도입에 따른 직전분기대비 매출 개선이 기대된다"며 "또한 지난 15일과 16일 서비스 중지에 따른 재무적 영향은 제한적으로 보인다"고 설명했다.
아울러 "지난 5일 공개된 라이온하트의 프로젝트C·S·Q를 포함해 10종 이상의 신작 라인업이 내년부터 연이어 출시된다"며 "흥행작 등장 시 추정치 상향 가능성이 존재한다"고 덧붙였다.
교보증권에 따르면 카카오게임즈의 올해 3분기 예상 매출액과 영업이익은 지난해 동기대비 각각 27% 감소한 3402억원, 48.3% 늘어난 633억원으로 컨센서스를 하회할 것이라고 내다봤다.
이에 대해 "'오딘(대만)'의 매출 하향이 예상 대비 빠르게 이뤄졌고 지난 9월 '우마무스메' 매출 급락으로 컨센서스를 하회할 것"이라고 설명했다.
김 연구원은 "게임 매출 2405억원 중 '오딘'의 대만 출시 효과가 빠르게 제거됐으며, 국내도 하향 안정화가 지속돼 올해 3분기 일매출(합산)은 14억9000만원으로 추산된다"며 "'우마무스메'는 지난 7월 '키타산블랙' 업데이트로 매출 급등에도 운영 이슈로 인해 구글 매출 순위가 10위권 내에서 55위까지 급락했다. 이에 3분기 일매출은 7억7000만원으로 예상한다"고 분석했다.
이어 "기타 매출은 계절성 영향으로 인해 지난해 동기대비 165% 늘어난 997억원이 전망된다"며 "영업비용 중 지급수수료는 자체 IP '오딘' 비중 감소로 게임 매출 대비 직전분기보다 6.1%p 늘어난 47.7%가 예상된다"고 덧붙였다.
또한 "4분기 대만 '오딘' 일매출은 완만한 하향이 지속될 것으로 보인다. 국내의 경우엔 지난 9월 업데이트 후 구글플레이 매출 1위로 반등한 바 있으며 4분기 공성전 도입으로 매출 반등 기대된다"며 "우리나라와 대만 합산 4분기 '오딘' 일매출은 17억6000만원, '우마무스메' 4분기 평균 일매출은 3억3000만원 수준이 될 것"이라고 전망했다.
마지막으로 "인건비와 마케팅비가 효율적으로 집행될 것"이라면서도 "퍼블리싱 신작 출시에 따라 '오딘'의 비중이 감소해 지난 2022년 하반기 게임 매출 대비 지급수수료율은 47.1% 수준이 될 것"이라고 분석했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기