

- 글자크기


LG유플러스, "목표가 유지"...5G 점유율 추가하락 가능
배당성향 40%, DPS 650원, 기대배당수익률 6.3% 추정
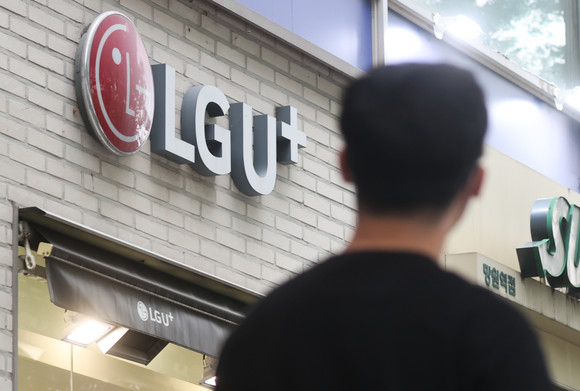
ⓒ 연합뉴스
[프라임경제] 대신증권은 14일 LG유플러스(032640)에 대해 투자의견 '매수', 목표주가 2만원을 유지했다.
김회재 대신증권 연구원은 "지난 8월 기준 5G 보급률은 49.7%로 3사 중 가장 낮은 수준"이라며 "점유율은 2019년 25%대에서 지속적으로 하락 중에 있다. 지난해 이후 순증 점유율은 21% 수준으로 점유율은 추가 하락 가능성이 있다"고 내다봤다.
대신증권에 따르면 LG유플러스의 올해 3분기 예상 매출액과 영업이익은 지난해 동기대비 각각 1.6% 줄어든 3조4000억원, 0.3% 줄어든 2800억원이다.
김 연구원은 "유저당 평균 결제액(ARPU) 산정 시 포함되는 사물인터넷(IoT) 회선이 지속적으로 상승하고 있다" "ARPU는 역성장을 지속할 것으로 보이며, IoT 회선 제외 기준으로는 전년 동기 대비 2% 수준의 상승이 예상된다"고 분석했다.
아울러 "5G 보급률이 낮은 것은 그 만큼 5G로의 신규 유입 여유가 충분하다는 의미기도 하다"며 "컨텐츠를 중심으로 부가서비스만 잘 준비된다면 5G 가입자 증가에 따른 ARPU 상승 추세 진입도 가능하다"고 판단했다.
김 연구원에 따르면, 3분기 마케팅비는 매출 대비 21.5% 수준인 5700억원으로 추정된다. 이는 5G가 도입된 2019년 이후 평균 23.5% 대비 낮은 수준이다.
감가비는 매출 대비 16.5% 수준인 5200억원으로, 2019년 이후 평균 15.1% 보다 높은 수준이다. 이에 대해 "3.5GHz 대역 주파수 20MHz폭 추가 확보 및 기지국 선투자에 대한 상각비 증가 등을 감안하면 2024년까지 증가 추세가 지속 될 것"이라고 전망했다.
김 연구원은 "무선 ARPU 기준으로는 역성장을 보이지만 매출은 성장 중이다. B2B와 IPTV, 인터넷도 고성장을 지속하고 있어 이익 역시 상승 추세"라며 "2019년 영업이익은 6900억원이었으나 올해 컨센서스는 1조500억원으로 3년간 52% 성장할 것"이라고 첨언했다.
마지막으로 "2023년부터는 ARPU도 연간 1~2% 상승 추세로 전환하면서 2026년까지 영업이익 증가율은 연평균 14%를 기록할 것"이라며 "배당은 올해부터 성향 40%로 제시하면서 DPS(주당배당금)는 650원으로 연환산 수익률 6.3%로 예상된다"고 덧붙였다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」