

- 글자크기


‘PF 쓰나미’, IMF 악몽을 몰고 오다
[심층진단] 위기의 건설사들…저축은행 PF대출 28조 육박
[프라임경제] 올해 들어서만 시공능력 30위에서 40위권 사이의 중견건설사가 줄줄이 쓰러졌다. 국내 상위 100대 건설사 가운데 28곳이 워크아웃이나 법정관리에 들어갔다. 건설업계에 프로젝트파이낸싱(PF) 공포감이 현실화되고 있다. 이미 법정관리(기업회생절차)를 신청한 LIG건설과 월드건설에 이어 최근 삼부토건도 법정관리 행을 거부 할 수 없었다. 장기화되고 있는 부동산 시장 침체가 결국 건설사들이 PF대출금을 변제할 수 없을 지경까지 몰고 온 것이다.
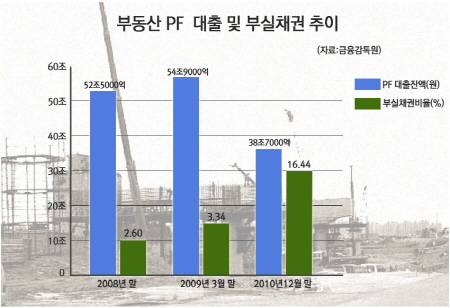
문제는 이 같은 PF부실이 이번 법정관리에 돌입한 건설사들만의 일이 아니라는 점이다. 지난해 말 기준 금융권 PF대출잔액은 38조7000억원에 이른다. 이중 저축은행 PF 대출잔액은 12조2000억원. 저축은행 대출의 60%가 1년 안에 만기가 돌아오는 것도 문제지만, 최근 저축은행을 중심으로 한 금융회사들이 PF 연장에 거부감을 나타내고 있어 금융권 압박은 더욱 거세질 것으로 전망된다.
 |
||
| 건설업계에 PF공포가 확산되고 있는 가운데 부동산 PF대출 38조, 부실채권이 16%에 육박하고 있다. | ||
◆결국 대출이자에 줄도산 ‘벼랑끝’
부동산시장 침체로 인해 발생한 사업지연, 수주물량 급감, 과다한 지급보증에 따른 재무구조 악화 등이 곧 PF대출 부담감으로 확산되고 있다.
삼부토건은 지난 12일 오후 PF 만기연장을 못 해 기업회생절차를 신청했다. 지난해 매출액 8374억원과 영업이익 201억원을 기록한 삼부토건은 지난해 매출액 중 주택사업 비중이 7.4%에 불과했다.
하지만 약 4270억원의 헌인마을 타운하우스 조성 사업이 분양시장 침체와 맞물려 인허가 지연 등으로 사업이 5년째 미뤄진 게 대출 이자 부담에 직격탄으로 작용했다. 재무구조가 안정된 것으로 평가된 삼부토건마저 PF 한 방에 나가떨어진 것이다.
지난달 21일 법정관리를 신청한 LIG건설도 상황은 크게 다르지 않다. 건설경기 침체로 발생한 미분양과 PF 이자비용 부담 등으로 법정관리를 선택할 수밖에 없는 결과를 낳은 것이다.
LIG건설의 PF 대출잔액은 지난해 11월15일 현재 9778억원이다. 특히 올해 저축은행의 부동산 PF 부실 문제가 불거지면서 LIG건설의 자금난은 더 심해졌다는 분석이다. 저축은행들이 PF만기 연장에 난색을 표한 것이다.
한 중견건설사 관계자는 “건설업계에 PF공포감이 최고조로 달하고 있지만, 최근 저축은행이 부실 문제로 PF대출 연장 등 부정적인 모습을 보이는 것 같다”며 “최근 삼부토건 역시 저축은행 사태 이후 만기 도래하는 PF자금에 대한 상환압박이 컷을 것”이라고 말했다.
◆제2금융권 PF 예상보다 심각
14일 금융감독원에 따르면, 제2금융권 지난해 말 PF 대출 잔액은 약 27조8000억원으로 집계됐다. 저축은행이 12조2000억원으로 가장 많았으며 △보험사 4조9000억원 △자산운용사 4조7000억원 △할부금융사 3조원 △증권사 2조2000억원 △종합금융사 1000억원 등이다.
특히 제2금융권은 아니지만 농협중앙회가 회원조합의 여유자금을 예탁 받은 상호금융특별회계에서 나간 PF 대출 5000억원을 포함하면 28조원에 육박한다. 이는 은행권 PF 잔액 38조7000억원의 71.8%에 해당하는 금액이다.
그러나 가장 큰 문제는 제2금융권의 PF 부실이 심각한 수준이라는 점이다. 금융권 전체 PF 연체율은 지난 2008년 말 4.4%에서 2009년 말 6.4%, 지난해 말 12.9%로 높아졌다. 그러나 제2금융권의 연체율은 증권사 30%, 저축은행 25%, 할부금융 18%, 농협 특별회계 18%로 금융권 평균을 훌쩍 웃도는 수준이다.
보험만 연체율이 8%로 다소 양호한 수준으로 고정이하 여신비율도 증권사 40%, 할부금융 18%, 저축은행 9% 등이었다.
이 같은 부실이 이어지자 제2금융권 회사들도 만기가 돌아오거나 원리금이 연체되는 사업장에서 주저 없이 자금을 회수하겠다는 입장이다. 제2금융권 부동산 PF대출이 자금경색에 빠진 건설업계의 ‘뇌관’을 자극하고 있는 것이다.
실제 진흥기업, LIG건설, 삼부토건 등 중견 건설사가 잇따라 무너진 배경에도 저축은행을 비롯한 제2금융권의 PF 대출 회수의 압박이 작용했다는 분석이다.
◆“현재 부동산 PF구조 탈피해야”
한편, 부동산 PF대출 부담으로 주택건설전문업체들의 ‘줄도산’이 현실화되면서 건설사 신용보강에 의존하는 현재 부동산PF 구조를 탈피해야 한다는 주장이 나왔다.
한국기업평가는 ‘부동산 PF유동화 개선방향 검토’보고서를 통해 시공사 지급보증에 의존하지 않는 부동산 PF구조가 일반화되기 위해 △사업 독립성 강화 △개발사업 자본 확충 △담보 확보 △공사지연위험 및 상환기간 확보 등이 개선 돼야 한다고 주장했다.
현재 부동산 PF는 초기 은행권 주도 하에 시행사 위험을 감안해 본 PF에서 사업성이 확인된 사업을 대상으로 시공사의 채무인수를 필수로 요구하는 PF 대출이 이뤄지고 있다.
이를 개선하기 위해 보고서는 먼저 부동산PF 유동화구조 개선을 위해선 사업의 독립성이 강화돼야 한다고 지적했다.
개발사업의 독립성을 확보하기 위해 시행사가 개별 프로젝트만을 위해 설립되고 프로젝트 참여자들에 의한 통제 및 참여자간 상호견제가 이뤄져야 한다는 것이다.
예를 들어 A 프로젝트를 진행하던 시공사가 추가 차입으로 B 프로젝트를 시작했다가 사업성이 충분했던 A 사업까지 부실해지면, 이는 채권단의 만기연장 거부로 이어져 시공사의 돈줄이 막히는 악순환이 벌어진다.
선분양제도 현재 자본이 취약한 부동산PF 구조에 영향을 미쳤다는 분석이다. 선분양제도는 과거 주택공급이 부족하던 시기에는 분양위험이 크지 않았을 뿐만 아니라 선분양을 통한 사업비용 조달이 용이하게 이뤄졌다.
하지만 최근 부동산경기 침체기에는 대다수의 개발사업이 분양성과를 기대하기 어렵게 됨에 따라 미분양 발생 등 시공사가 빚더미를 떠안는 상황이 발생할 수 있어 개발사업 자본을 미리 확충해야 한다는 설명이다.
한국기업평가 배찬성 수석연구원은 “독립된 프로젝트회사의 자본을 확충하기 위해서는 사업 시행사가 자본을 확충하거나 시공사가 자본을 투자해 개발사업 위험을 일차적으로 흡수하는 것이 바람직하다”며 “이를 통해 사업주체의 도덕적 해이를 방지할 수 있고 대출투자자 입장에서도 자본완충력이 늘어나 시공사의 신용보강 없이도 투자의사결정이 가능해질 수 있다”고 분석했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」