



- 글자크기


[LCC 지각변동①] 통합 진에어 코앞…몸집보다 중요한 운영 효율
합병 인가로 2027년 3월 출범…기단·노선 통합 통한 비용 절감에 부산 제2허브 확대 과제
노병우 기자
| rbu@newsprime.co.kr |
2026.11.16 15:40:42
[프라임경제] 국내 저비용항공사(Low-cost Carrier, LCC) 시장의 경쟁질서가 바뀌고 있다. 그동안 개별 항공사들이 노선과 운임을 앞세워 승객 확보에 주력했다면, 이제는 통합과 인수를 통한 몸집 키우기가 새로운 경쟁 전략으로 부상하고 있다.
누가 더 많은 승객을 태우느냐에 더해 누가 더 효율적인 사업구조를 갖추느냐가 중요한 경쟁 요소로 떠올랐다.
변화의 방향도 제각각이다. 대한항공과 아시아나항공의 통합은 계열 LCC 3사의 합병으로 이어지고 있고, 이스타항공을 보유한 VIG파트너스는 에어프레미아 인수를 추진하며 단거리와 장거리를 아우르는 사업 확장을 모색하고 있다. 제주항공과 트리니티항공 등 기존 사업자들 역시 달라지는 시장 환경에서 경쟁력을 확보해야 하는 상황이다.
진에어 CI. ⓒ 진에어
이런 재편의 첫 번째 변화는 '통합 진에어'의 등장이다. 진에어(272450)·에어부산·에어서울의 합병이 정부 인가를 받으면서 내년 3월 국내 최대 규모의 LCC 출범이 가시화됐다. 세 항공사가 보유한 항공기 60대와 노선망을 하나로 묶게 되면서 기존 LCC 시장의 경쟁 구도에도 적지 않은 변화가 예상된다.
그러나 통합 진에어의 과제는 몸집을 키우는 데서 끝나지 않는다. 중복 노선을 조정하고 서로 다른 기종과 운항·정비체계를 결합하는 동시에 부산 제2허브까지 확대해야 한다. 성수기에도 낮은 영업이익률을 기록한 상황에서 규모의 경제를 실현하고 수익성을 개선할 수 있을지가 통합 이후 경쟁력을 가를 핵심 변수다.
◆60대 기단 확보…노선·기종 통합 효율화 관건
국토교통부는 지난 12일 진에어가 신청한 에어부산·에어서울 합병을 인가했다. 공정거래위원회도 기업결합을 승인하면서 통합을 위한 주요 정부 심사 절차가 마무리됐다. 세 항공사는 2027년 3월17일 통합 진에어 출범을 목표로 남은 절차를 진행하고 있다.
출범까지는 임시 주주총회의 합병안 승인과 통합 운항증명(AOC) 확보 등이 남아 있다. 국토부는 안전운항체계 변경검사와 해외 항공당국 인허가를 출범 전까지 완료하고, 소비자 보호 등 제출한 계획의 이행 상황을 매월 보고하도록 조건을 부과했다.
통합에 따른 가장 큰 변화는 기단 규모다. 올해 9월 말 기준 세 항공사가 운영하는 항공기는 △진에어 33대 △에어부산 21대 △에어서울 6대로 총 60대다. 통합이 완료되면 국내 LCC 가운데 가장 큰 규모의 기단을 운영하게 된다.
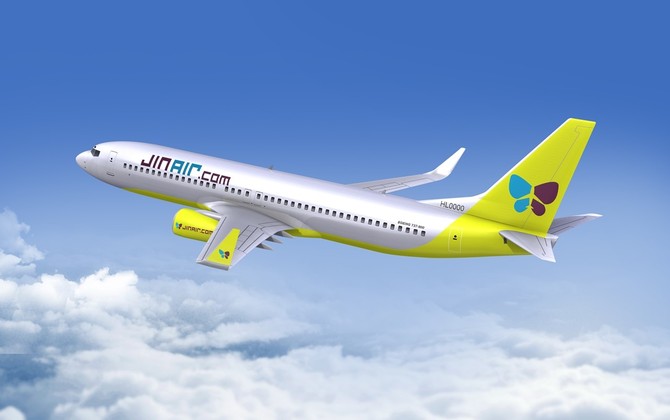
진에어 B737-800. ⓒ 진에어
기단 확대는 노선 운영의 선택지를 넓힌다. 세 항공사가 개별적으로 배치하던 항공기를 하나의 운항망에서 활용할 수 있고, 특정 노선에 수요가 집중되면 운항편을 조정하거나 다른 노선에 기재를 투입하는 방식으로 대응할 여지도 커진다.
그러나 중복 노선 조정에는 신중한 접근이 필요하다. 일본과 동남아시아 등 주요 단거리 시장에서 운항시간과 공급 좌석을 재배분하면 항공기 운용 효율을 높일 수 있지만, 일부 운항편이 줄어들면 승객의 선택권이 축소될 가능성도 있기 때문이다.
진에어는 합병에 따른 기대 효과로 중복 노선의 비효율 해소와 운항시간 최적화를 제시했다. 핵심은 기존 운항편을 일률적으로 줄이기보다 노선별 수요에 맞춰 공급을 조정하는 데 있다. 기단이 확대되더라도 적정 탑승률과 운임을 확보하지 못하면 늘어난 항공기가 오히려 비용 부담으로 작용할 수 있다.
기종 구성도 통합 효과를 좌우할 변수다. 진에어는 보잉 B737과 B777을 주력으로 운용하면서 에어버스 A321도 보유하고 있다. 반면 에어부산과 에어서울은 에어버스 A320 계열 항공기를 중심으로 기단을 구성하고 있다.
기종이 다양하면 조종사 자격과 정비 절차, 부품 관리체계를 각각 유지해야 한다. 같은 법인에 소속되더라도 조종사와 정비 인력을 모든 기종에 자유롭게 배치할 수는 없다. 세 항공사의 합병 이후에도 기종별 운영체계를 관리해야 하는 만큼 조직 통합만으로 비용 절감 효과를 기대하기는 어렵다.
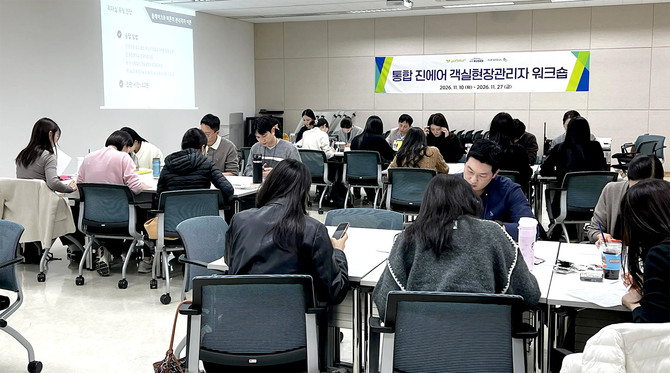
진에어가 통합 진에어 출범을 앞두고 에어부산, 에어서울과 함께 3사 객실 현장 관리자 대상 합동 워크숍을 진행했다.
장기적으로 기단 구성을 표준화하면 부품 조달과 교육·훈련, 정비 인력 운영에서 효율성을 높일 수 있다. 그러나 항공기 도입과 반납에는 기존 계약과 투자비용이 따르고, 기종 전환에 필요한 인력 재교육도 고려해야 한다. 진에어가 고비용 노후 기재 반납과 항공기 도입 투자 최적화를 추진하더라도 실질적인 비용 절감 효과가 나타나기까지는 시간이 필요한 이유다.
◆흑자에도 낮은 수익성…부산 거점 확대 과제
통합 진에어가 운영 효율을 높여야 하는 이유는 최근 실적에서도 드러난다. 진에어는 올해 3분기 매출 4131억원과 영업이익 78억원을 기록했다. 에어부산도 매출 2478억원과 영업이익 47억원으로 흑자 전환했다. 두 항공사 모두 여름 성수기 여객 수요에 힘입어 전년 동기보다 개선된 실적을 거뒀다.
그러나 영업이익률은 진에어와 에어부산 모두 약 1.9%에 그쳤다. 올해 1~3분기 누적으로 보면 진에어는 약 77억원, 에어부산은 약 4억원의 영업손실을 기록했다. 성수기 흑자에도 누적 기준으로는 적자를 벗어나지 못한 만큼 수익구조 개선이 필요한 상황이다.
통합을 통한 중복 비용 절감에 관심이 쏠리는 이유다. 세 항공사가 별도로 운영하던 예약·발권 시스템과 공항 사무실, 관리조직 등을 일원화하면 운영비를 줄일 수 있다. 정비자원과 기내용품 조달, 자금 관리 등을 통합하는 과정에서도 비용 절감 효과를 기대할 수 있다.
문제는 통합 초기 비용이다. 예약·운항 시스템을 전환하고 조직별 업무 절차를 맞추려면 추가적인 투자가 필요하다. 안전과 직결되는 운항·정비체계는 단계적으로 조정해야 하고, 기존 영업도 안정적으로 유지해야 한다. 중복 비용 축소에 따른 효과가 나타나기 전까지 통합에 필요한 지출을 감당해야 하는 구조다.
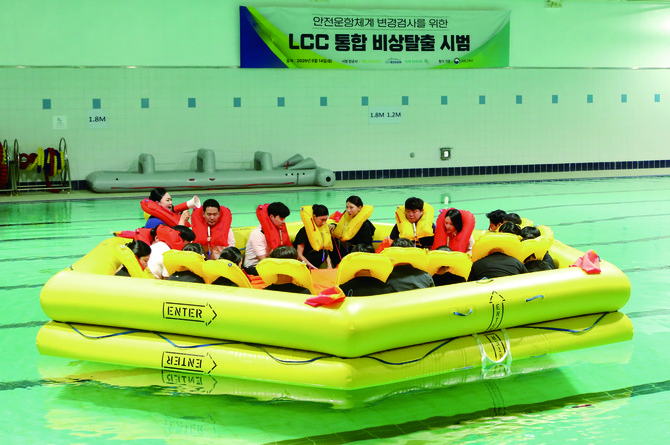
3사 승무원들이 구명정(Life Raft)에 승선하여 수상 탈출 상황을 시연하고 있다. ⓒ 진에어
여기에 부산 제2허브 확대라는 과제도 더해졌다. 진에어는 국토부에 제출한 계획을 통해 김해국제공항 국제선 노선을 기존 28개에서 33개로, 주간 운항 횟수를 281회에서 339회로 늘리기로 했다. 운항 횟수로는 약 20.6% 증가하는 규모다.
부산 거점 항공기를 추가로 배치하고 에어부산의 기존 인프라를 유지하는 한편 김해국제공항을 독립 정비 거점으로 육성한다는 계획도 포함됐다. 승무원과 정비사 등 전문인력 채용을 확대하고 기존 직원의 고용을 승계하며 인위적인 구조조정은 배제하기로 했다.
눈여겨볼 대목은 통합에 따른 비용 절감과 부산 거점 확대를 동시에 추진해야 한다는 점이다. 중복 시설과 조직을 정비해 운영 효율을 높이면서 부산에서는 항공기와 인력, 정비 인프라를 확충해야 한다. 정부가 제2허브 육성 계획의 이행 상황을 지속적으로 관리하기로 한 만큼 부산 거점 확대는 통합 이후 경영 판단에서 중요한 변수로 작용할 전망이다.
부산발 국제선 확대로 충분한 여객 수요를 확보한다면 수도권 중심의 노선망을 다변화하고 새로운 수익 기반을 마련할 수 있다. 반대로 공급 확대에 걸맞은 탑승 수요와 운임을 확보하지 못하면 추가 운항과 시설 유지에 따른 비용이 수익성을 압박할 수 있다. 부산 제2허브의 성과 역시 노선 수와 운항 횟수 증가보다 실제 수익성 개선 여부로 판단해야 한다.
통합 진에어는 60대에 이르는 기단을 바탕으로 국내 최대 LCC로 출범한다. 그러나 규모 확대에 따른 경쟁 우위를 유지하려면 중복 노선과 운영비용을 줄이는 동시에 부산 제2허브의 수익성도 확보해야 한다. 세 항공사의 결합으로 확보한 규모를 안정적인 수익구조로 연결할 수 있느냐가 통합 진에어의 경쟁력을 가를 전망이다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기