



- 글자크기


삼성증권, 고객자산 579조원 확보…실적 안정성·고배당 매력 '주목'
3분기 순이익 3528억원으로 시장 기대치 상회…내년 예상 배당수익률 8.4%
박대연 기자
| pdy@newsprime.co.kr |
2026.11.13 08:51:02
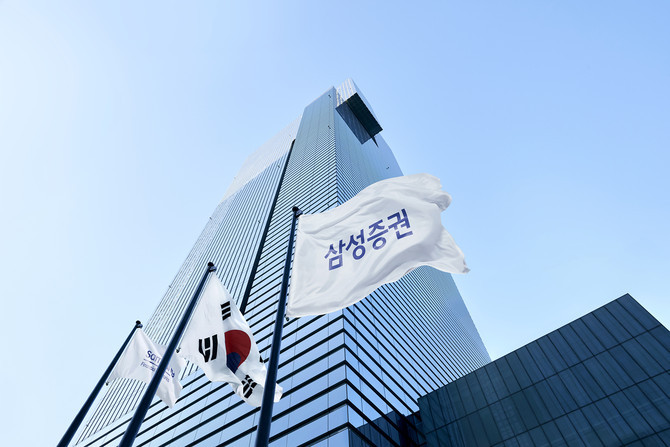
ⓒ 삼성증권
[프라임경제] 메리츠증권은 13일 삼성증권(016360)에 대해 증시 변동성 확대에도 풍부한 고객자산을 기반으로 안정적인 실적을 유지할 것으로 전망하며 투자의견 '매수(BUY)'를 유지했다.
목표주가는 금융시장 변동성 확대에 따른 투자 위험 부담을 반영해 기존 12만5000원에서 11만원으로 하향했다.
삼성증권은 주식 위탁매매와 자산관리, 기업금융, 금융상품 판매 등을 주요 사업으로 영위하는 증권사다. 특히 자산관리 부문에서 확보한 고객 기반을 바탕으로 안정적인 수익구조를 구축하고 있다.
메리츠증권에 따르면 삼성증권의 올해 3분기 지배주주순이익은 3528억원으로 전년 동기 대비 14.1% 증가했다. 전분기와 비교하면 27.7% 감소했지만, 시장 전망치는 2% 웃돌았다.
증시 변동성 확대로 주식 거래와 금융상품 판매가 위축됐지만, 비용 절감과 일부 충당금 환입 등이 순이익을 뒷받침했다.
주식 위탁매매 수수료 수익은 전분기 대비 46.2% 감소했다. 국내 주식 거래대금 축소로 국내 위탁매매 수익이 46.9% 줄었으며, 해외 주식 위탁매매 수익도 44.3% 감소했다.
금융상품 판매 수익은 전분기 대비 34.7% 감소했다. 증시 부진으로 파생결합증권과 투자일임형 자산관리 서비스 등의 판매가 위축된 영향이다.
상품 운용손익과 금융수지도 전분기 대비 22.3% 줄었다. 고객예탁금 잔고가 16.7% 감소하면서 이자수익이 축소됐고, 금융시장 변동성 확대로 채권과 주식 운용 수익도 부진했다.
반면 기업금융 부문에서는 기업공개(IPO)를 중심으로 양호한 성과를 거뒀다. 인수 및 자문수수료는 전분기 대비 9.7% 감소했지만, 전통적인 기업금융 부문 수익은 146.8% 증가했다. 특히 IPO 주관 실적에서 시장점유율 23%로 업계 1위를 기록했다.
비용 관리도 실적 방어에 기여했다. 3분기 판매비와 관리비는 전분기 대비 29.7% 감소했다. 주식시장 거래 규모 축소에 따른 교육세 부담 완화와 성과급 감소 등이 영향을 미쳤다.
조아해 메리츠증권 연구원은 "순영업수익은 부진한 운용수익으로 당사의 추정치 대비 하회했으나, 순이익은 판관비 축소 및 일부 충당금 환입 등의 일회성 요인 발생으로 당사의 추정치 대비 상회했다"고 설명했다.
메리츠증권은 삼성증권이 증시 불확실성 속에서도 다른 증권사보다 높은 실적 안정성을 확보하고 있다고 평가했다. 특히 자산관리 부문의 풍부한 고객 기반이 실적 변동성을 줄이는 역할을 할 것으로 전망했다.
삼성증권의 3분기 고객자산은 579조원으로 지난해 3분기 394조원보다 185조원 증가했다. 고객자산이 확대되면서 자산관리 수수료 수익이 주식 거래 감소에 따른 실적 부담을 완화할 수 있다는 분석이다.
국고채 전문딜러(PD) 담합 관련 과징금 부과 문제에서도 삼성증권이 받을 영향은 거의 없을 것으로 예상했다.
높은 실적 안정성을 바탕으로 배당 매력도 부각될 것으로 전망했다.
메리츠증권이 추정한 삼성증권의 올해 예상 배당수익률은 8.5%, 내년은 8.4%다. 시장 변동성이 확대되는 상황에서도 안정적인 이익을 기반으로 배당을 이어갈 가능성이 높다는 평가다.
추가적인 주주환원 확대 기대감도 유효하다. 삼성증권의 별도 기준 자기자본은 8조5000억원으로, 회사가 제시한 주주환원 확대 기준인 8조원을 웃돌고 있다.
조 연구원은 "상대적으로 실적 안정성이 가장 높은 것으로 판단한다"며 "확보된 고객자산을 기반으로 자산관리 수수료가 완충 역할을 하며 이익 방어력이 상대적으로 높을 것으로 예상한다"고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기