



- 글자크기


CJ대한통운, 주요 사업 견조한 성장 '주목'…"택배 물동량 증가 속 고정비 부담 완화 지속"
"CL·글로벌 부문, 중동 지정학적 리스크 완화 시 본격적인 수익성 개선 나타날 것"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.11 07:21:03
"CL·글로벌 부문, 중동 지정학적 리스크 완화 시 본격적인 수익성 개선 나타날 것"
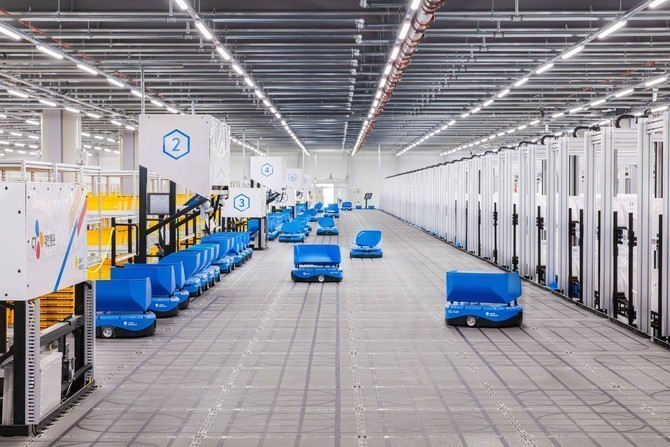
CJ대한통운 용인센터. ⓒ CJ대한통운
[프라임경제] 삼성증권은 11일 CJ대한통운(000120)에 대해 주요 사업 부문 전반에 걸친 견조한 매출 성장세가 이어지며 체급이 올라가고 있는 상황이라며 투자의견 '매수' 및 목표주가 10만원을 유지했다.
삼성증권에 따르면 CJ대한통운의 올해 3분기 매출액은 지난해 동기 대비 9.5% 증가한 3조3581억원을 기록한 반면, 영업이익은 25.3% 감소한 1105억원에 그쳤으나 대체로 컨센서스에 부합했다.
전 사업 부문에 걸친 외형 성장세가 이어지고 있는 부분은 고무적이나 수익성 개선은 아직 더딘 상황이라는 분석이다.
부문별 상세 내용을 보면 우선 택배 부문의 경우 택배 물동량이 4억3000만 박스로 지난해 동기 대비 4% 증가하면서 시장 점유율 45%를 기록했다. 풀필먼트 고성장세와 '매일 O-NE' 등 배송 서비스 고도화 효과로 연초부터 시장 성장률을 상회하는 두 자릿수 물동량 증가세가 이어지고 있는 상황이다.
반면 평균판매단가(ASP)는 지난해 동기 대비 2% 하락한 박스당 2258원이다. 이는 11개 분기 연속 하락하고 있는 것으로, 물량 증가에 따른 믹스(Mix) 변화 때문에 기인한다는 설명이다.
견조한 물동량 성장에 힘입어 택배 부문 매출이 1.2% 증가한 9765억원을 기록했으나 영업이익은 380억원으로 39.5% 감소했다. 허브 터미널 확대 운영 등 서비스 경쟁력 제고를 위한 추가 비용 발생이 주요 원인으로 작용했다.
계약물류(CL) 부문은 매출이 9330억원으로 지난해 동기 대비 8.3% 상승했다. 신규 수주 확대가 이어지면서 창고보관·운송(W&D) 부문 매출이 12% 증가하고 항만·하역·수송(P&D) 부문 또한 5.2% 증가했다.
다만 중동 지정학적 리스크 상승에 따른 유가 상승 등 원가 부담 가중으로 인해 영업이익은 11% 감소한 492억원을 기록했다.
글로벌 부문은 매출이 1조2000억원으로 13.1% 증가한 반면, 영업이익은 118억원으로 41.3% 급감했다. 이는 지정학적 이슈에 따른 포워딩 실적 둔화와 유가 상승 및 신규 거점 확보에 따른 초기 원가 부담 상승 등 때문이다.
김영호 삼성증권 연구원은 "대체로 기대치에 부합하는 실적을 달성했다"며 "수익성 개선세가 다소 더디긴 하나 주요 사업 부문 전반에 걸친 견조한 매출 성장세가 이어지고 있는 상황"이라고 짚었다.
이어 "주 7일 배송 등 지속적인 서비스 강화에 힘입어 택배 물동량이 지속 성장 중에 있어 서비스 강화를 위한 추가 고정비 부담이 점진적으로 완화될 것"이라고 강조했다.
또한 "신규 수주 확대에 따른 CL 부문 및 글로벌 부문도 매출은 지속 성장세를 보이고 있으며 중동 지정학적 리스크 완화 시 본격적인 수익성 개선이 나타날 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기