



- 글자크기


삼성에스디에스, 산업 전반 AI 전환 '수혜'…대규모 데이터센터 가동 릴레이 '시동'
"GPUaaS 사업 가치 주가 반영 시점…사이버보안 대외 확장에 로봇 전환 신사업까지"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.11 07:19:48
"GPUaaS 사업 가치 주가 반영 시점…사이버보안 대외 확장에 로봇 전환 신사업까지"
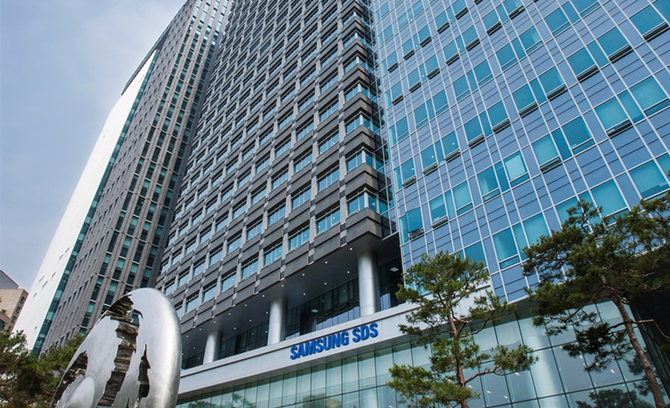
ⓒ 삼성에스디에스
[프라임경제] 대신증권은 11일 삼성에스디에스(018260)에 대해 산업 전반 인공지능(AI) 전환의 수혜주로써 내년은 IT 서비스가 성장을 견인하고 2028년 이후엔 데이터센터 가동 효과가 순차적으로 반영될 것이라며 투자의견 '매수' 및 목표주가 32만원을 유지했다.
정해창 대신증권 연구원은 "2027년 클라우드 관리 서비스(MSP), 공공 그래픽처리장치(GPU), 시스템통합(SI), 서비스형 소프트웨어(SaaS) 등이 IT서비스 성장을 견인할 것"이라며 "2027년 MSP 성장 요인은 관계사 AI 서비스 사용량 증가, 3년간 2500억원 규모의 구글 클라우드 플랫폼(GCP) 공급 계약, 금융·공공 AI 전환(AX) 확대"라고 짚었다.
이어 "동탄 정부 사업에서 자체 활용하는 B300 1240장과 브리티웍스가 확보한 공공 사용자 33만명은 각각 GPU 서비스와 구독 매출의 기반"이라며 "AI 도입이 공공에서 금융, 제조 현장으로 확산될수록 SI 구축 이후 MSP·SaaS로 매출이 이어질 여지가 크다"고 분석했다.
2028년 이후에는 데이터센터 가동 효과가 순차 반영될 전망이다. 해남 국가 AI 컴퓨팅센터는 2028년 1단계 40MW 개소가 목표다. 삼성에스디에스는 특수목적법인(SPC) 지분 30%에 따른 지분법손익과 별도 구축, 운영 수익을 인식하는 구조다. 구미는 초기 60MW를 2028년 말 준공해 2029년부터 가동할 계획이다.
관련해 "관계사향 수익성 우려, 800MW 계획 내 지분투자형·설계구축운영(DBO) 비중, 늦은 수익화 시점이 AI 데이터센터 가치에 할인 요인으로 작용한다고 판단한다"고 말했다.
다만 "관계사는 일반 업무에 글로벌 AI 클라우드를 활용할 수 있어도 반도체와 같은 첨단 공정은 데이터 보안상 자체 또는 관계사 인프라가 필요해 최소 80MW의 관계사 수요는 구미 초기 가동을 뒷받침할 요인"이라고 설명했다.
또한 "글로벌 AI 도입 수요가 유지되는 환경에서 그래픽처리장치(GPU) 부족이 AI 데이터센터 확대의 병목으로 작용하는 만큼 AI 데이터센터 사업의 기대 수익은 수년간 지속될 것"이라고 내다봤다.
아울러 "퍼시픽자산운용의 200MW 이상 규모의 설계·구축·운영(DBO)은 우선협상 단계로, 본계약 체결 시 연말부터 설계 및 구축 매출이 발생 가능하고 운영 매출은 이르면 2029년부터 순차 반영 가능할 것"이라고 점쳤다.
한편 삼성에스디에스는 탄탄한 본업 성장과 동시에 유망한 시장으로 영역을 확대 중이다. 사이버보안은 관계사 진단을 대외 구축, 관제 계약으로 확대하는 전략이며, 로봇 전환(RX)은 2027년 플랫폼 출시와 2028년 초기 매출을 목표로 사업 영역을 확대하고 있다.
물류는 운임 상승과 관계사 물동량 증가로 분기 매출 2조원대를 회복했으며, 운임 정상화 이후에는 대외 물동량과 원가 절감이 이익 방어의 관건이다.
정 연구원은 "7조2800억원의 현금성 자산과 관계사 수요를 감안하면 최근 글로벌 네오클라우드의 자금조달과 초기 고객 확보 부담은 동사에게 적용될 가능성이 낮다"며 "AI 최종 수요가 견조하다면 GPU 조달비 상승세 둔화와 외부 인프라 수요 유입도 긍정적"이라고 평가했다.
끝으로 "2027년 IT서비스 매출 성장과 이익률이 본업의 체력을 보여줄 지표"라며 "이후 구미 데이터센터의 수익 전망이 가시화될수록 서비스형 GPU(GPUaaS) 사업 가치가 주가에 반영될 가능성이 높다고 판단한다"고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기