



- 글자크기


동원파츠, '램리서치·AMAT·세메스' 다 잡았다…HBM 타고 영업이익률 23% '도약'
7공장 증설과 함께 항공MRO·3D프린팅까지 시장 확대로 '넥스트 스텝'
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.10 11:02:37
7공장 증설과 함께 항공MRO·3D프린팅까지 시장 확대로 '넥스트 스텝'
ⓒ 동원파츠
[프라임경제] 반도체 전공정 장비용 정밀부품 전문기업 동원파츠(0162D0)가 코스닥 시장에 입성했다. 식각·증착·세정·이온주입 분야 글로벌 1위 장비사들을 고객사로 둔 동원파츠는 고대역폭메모리(HBM) 투자 확대에 따른 수익성 급개선을 앞세워 상장 전부터 공모주 시장의 관심을 모았다.
10일 10시52분 현재 동원파츠는 코스닥 시장에서 공모가 2만6500원 대비 34.53% 오른 3만5650원에 거래되고 있다.
동원파츠는 1997년 설립된 이후 약 30년간 샤워헤드 등 반도체 부품 가공에 집중해 온 기업이다. 샤워헤드는 챔버 상부에서 공정가스를 웨이퍼 전면에 균일하게 뿌려주는 핵심 소모성 부품으로, 머리카락보다 가는 미세 홀을 수천~수십만 개 균일하게 가공하는 기술이 관건이다. 교체 주기는 3~6개월로 알려졌다.
2025년 기준 매출 비중은 샤워헤드 37.2%, 조립품 21.5%, 챔버부품 21.1%, 국가핵심산업부품 7.7%, 스핀척 6.3%, 히터 5.2% 순이다.
◆ 설계부터 검사까지 9개 공정 내재화…'4년짜리 퀄'이 진입장벽
시장이 꼽는 첫 번째 경쟁력은 '전공정 내재화'다. 동원파츠는 설계·소재·가공·접합·폴리싱·표면처리·세정·조립·검사 등 9개 공정을 사내에서 소화한다. 공정을 대만·일본·말레이시아 등에 나눠 외주하는 글로벌 경쟁사와 달리 리드타임이 짧고 고객사 지식재산(IP) 유출 우려도 적다는 평가다.
장비사 퀄(품질승인)과 칩메이커 퀄에 최대 4년이 걸리는 것도 진입장벽이다. 한번 승인을 받으면 신규 제품 개발이 곧바로 양산으로 이어지는 락인(Lock-in) 효과가 생긴다.
강경근 NH투자증권 연구원은 "HBM 전환으로 장비 교체 주기가 짧아지면서 후발 업체의 추격은 더 어려워졌다"고 강조했다.
이러한 기술력을 기반으로 글로벌 고객사들을 다수 두고 있다. 식각장비 글로벌 1위 램리서치, 세정장비 1위 세메스, 증착장비 1위 어플라이드 머티어리얼즈(AMAT), 전력반도체용 이온주입장비 1위 엑셀리스가 주요 고객이다.
올해 상반기 매출 비중은 램리서치 45.9%, 세메스 33.4%, 엑셀리스 8.1%로, 글로벌 장비사향 매출 비중은 2023년 37.0%에서 56.4%로 확대됐다.
특히 램리서치의 메탈 샤워헤드 협력사 가운데 유일한 국내 업체라는 점이 눈에 띈다. 글로벌 5개 협력사 중 2위(점유율 25~30% 추정)로, 2027년 1위 등극이 목표다.
램리서치향 샤워헤드 매출은 2022년 178억원에서 2025년 333억원으로 늘었고, 올해 상반기에만 215억원을 기록했다. 평균판매단가(ASP)도 1646달러에서 2140달러로 올랐다.
◆ 레거시에서 HBM으로…영업이익률 1.8%→23.0%
실적은 가파르다. 올해 상반기 매출액과 영업이익은 지난해 동기 대비 각각 44.6% 늘어난 633억원, 382.2% 성장한 145억원으로 영업이익률이 23.0%에 달했다. 2024년 1.8%, 2025년 8.4%에서 급격히 높아졌다. 매출원가율은 지난해 84.4%에서 올해 상반기 71.5%로 개선됐다.
배경은 제품 믹스 개선이다. 칩메이커들이 범용 디램(DRAM) 장비를 빠르게 퇴역시키고 HBM용 신규 장비로 교체하면서, 단가가 6~10배 높은 신규 부품이 양산 물량을 채우고 있다. 레거시 샤워헤드 비중은 2025년 초 70% 이상에서 현재 10% 안팎으로 줄었다.
HBM의 실리콘 관통전극(TSV) 홀 증가와 12단→16단→20단 적층 확대, 그리고 낸드(NAND)의 고적층화는 식각·증착 공정 스텝 수를 늘려 부품 교체 주기를 단축하고 수량을 늘리는 구조다.
한유건 하나증권 연구원은 "AI·HBM·낸드·선단 로직 확대에 따른 장비 도입 증가가 납품 단가 인상과 고부가 샤워헤드 수주를 이끌었다"고 설명했다.
올해 8월 말 수주잔고는 약 496억원이며, 월 매출은 1월 95억원에서 9월 129억원까지 우상향해 9월 말 누적 매출이 1000억원을 넘겼다.
수요 구조도 안정적이다. 올해 상반기 매출은 신규 장비향(OEM) 60.3%, 가동 중 장비의 교체·소모품(After-market) 39.7%로 나뉜다.
회사 측은 신규 장비에 자사 부품이 장착되면 장비 레시피가 해당 제품에 맞춰져 추가 퀄 없이 소모품 매출로 전환된다며, 중장기적으로 소모품 60%, 신규 장비 40%를 목표로 하고 있다. 반도체 투자 사이클의 변동성을 완충하는 '이중 수요' 구조다.
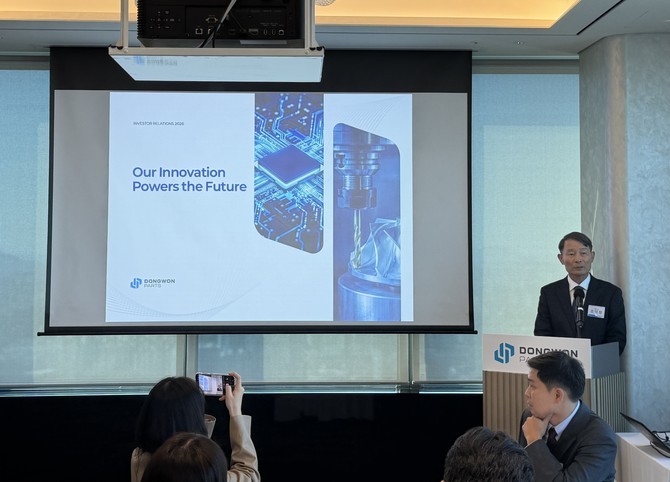
조덕형 동원파츠 대표가 지난달 27일 서울 여의도에서 열린 기업공개(IPO) 기자간담회에서 인사말을 전하고 있다. = 박대연 기자
◆ 7공장 증설·AMAT·엑셀리스…'3중 성장 엔진'
인천 남동공단에 짓는 7공장(연면적 1만3246㎡)은 올해 10월 착공해 2027년 7월 완공될 예정이다. 고객사 퀄을 거쳐 늦어도 2028년 초 양산에 들어갈 전망이다.
6공장까지 연 2000억원 수준인 생산능력(CAPA)은 7공장 가동 시 2500억원, 추가 투자 시 최대 2700억원까지 확대된다. 나머지 146.8억원(31.9%)은 차입금 상환에 쓰여 재무구조도 개선된다. 부채비율은 2025년 296.9%에서 올해 94.2%로 낮아질 전망이다.
신규 고객 확대도 가시권이다. 전문가들은 AMAT를 '매출 잠재력이 가장 큰 고객사'로 꼽고 있다. 단일 품종 다단 샤워헤드가 장비사 퀄을 마치고 칩메이커 라인별 퀄을 진행 중이며, 2027년 50억~150억원의 초도 공급이 예상된다. 향후 최대 500억원까지 매출이 늘 수 있다는 분석이다. 해당 제품은 동원파츠 내에서 마진율이 가장 높다.
지난 10월 한국 양산라인 착공식을 연 엑셀리스는 국내 협력사가 동원파츠뿐이어서 일정 기간 독점 공급이 예상된다. PSK향 소모성 샤워헤드도 2027년부터 의미 있는 매출이 기대된다.
◆ 항공MRO·금속 3D프린팅으로 영토 확장
신사업도 속도를 낸다. 동원파츠는 항공기 부품의 정밀 세정·청정도 검사 서비스를 시작으로 올해 말 항공 유지·보수·정비(MRO) 사업을 본격화한다.
지난 10월 항공우주 품질경영시스템 AS9100 인증을 획득했다. 금속 3D프린팅은 약 30억원을 들여 EOS의 M400-4 장비를 도입할 계획이다.
복잡한 내부 유로나 일체형 부품을 구현할 수 있어 반도체 고객사의 평가가 진행 중이고, 방산·우주항공 분야 협업도 논의하고 있다.
NH투자증권은 올해 회사 가이던스 기준 주가수익비율(PER)을 10.1~11.6배로 제시했다. 올해 매출과 영업이익은 각각 1402억원, 276억원으로 내다봤다. 유진투자증권은 올해 매출 1400억원, 영업이익 284억원을 예상했다.
글로벌 1위 장비사들의 '정식 공급사' 지위를 확보한 동원파츠가 7공장 증설과 신규 고객 확대를 통해 '2027년 매출 2000억원대'라는 청사진을 현실로 만들 수 있을지 시장의 시선이 쏠리고 있다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기