



- 글자크기


한국타이어앤테크놀로지, 스프레드 확대로 고수익성 유지…관세 환급 효과까지 '주목'
"주가 하락은 과도한 우려 탓…테네시 공장 증설 카드로 유럽 관세 방어"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.09 07:59:17
"주가 하락은 과도한 우려 탓…테네시 공장 증설 카드로 유럽 관세 방어"
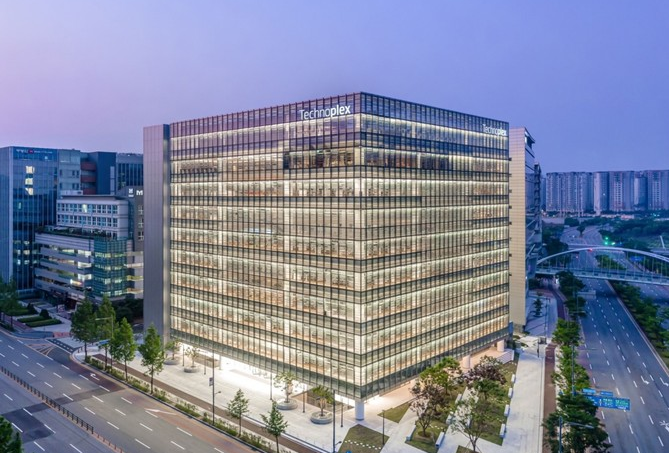
한국타이어앤테크놀로지 본사 테크노플렉스 외관. ⓒ 한국타이어앤테크놀로지
[프라임경제] 한국투자증권은 9일 한국타이어앤테크놀로지(161390)에 대해 재료비 상승에도 판가 인상으로 스프레드가 확대돼 높은 수익성 유지가 지속될 것이라며 투자의견 '매수' 및 목표주가 9만원을 유지했다.
한국투자증권에 따르면 한국타이어앤테크놀로지의 올해 3분기 연결 영업이익은 지난해 동기 대비 2.2% 증가한 5988억원(영업이익률 11.0%)으로 컨센서스 5570억원을 7.5% 상회했다.
타이어 부문 매출액은 지난해 동기 대비 3.7% 늘어난 2조8083억원으로 분기 최대를 기록했으며, 영업이익률은 18.0%로 높은 수준을 유지했다.
김창호 한국투자증권 연구원은 "미국 관세 환급 약 220억원(반덤핑 120억원·상호관세 100억원)이 매출원가에서 차감돼 이를 제외한 영업이익률은 17.2%로 2분기와 동일하다"며 "지난해 동기 대비 재료비와 운반비가 매출액 대비 3%p 늘었으나 판가 인상과 고인치 믹스가 약 1%p 만회해 영업이익률 하락폭은 2.0%p에 그쳤다"고 설명했다.
아울러 "지난해 동기 대비 42.6% 감소한 지배주주순이익(2242억원) 부진은 한온시스템 영업외손실과 환손실 탓"이라고 분석했다.
이어 "매출액 대비 재료비 비중이 30% 초반인 가운데 판가 3% 인상은 재료비 10% 상승을 상쇄한다"며 "2분기 급등한 합성고무 현물가격이 3~4개월 시차로 3분기에 투입돼 재료비율이 1.5%p 증가했지만 실질 영업이익률 17.2%가 유지된 것은 판가와 믹스가 전분기 대비 추가된 재료비 부담을 흡수했다는 의미"라고 짚었다.
이어 "4분기에는 판가 효과가 온기로 반영되고, 10월 이후 하락한 부타디엔 가격은 내년 1분기 말부터 투입 원가를 낮출 것으로 예상된다"며 "재료비는 정점을 지났을 가능성이 크다고 판단된다"고 내다봤다.
주요 리스크로는 유럽의 중국산 타이어 관세를 꼽았다. 재료비의 추가 악영향은 제한적이나, 상계관세(CVD) 27.5%가 부과돼 오는 12월5일 한국타이어의 중국산 관세율은 27.5%로 높아질 예정이다.
올해 유럽 매출 약 5조원 중 중국산 30%(약 1조5000억원)에 과세표준(판매가의 70%)을 적용한 약 1조원이 과세 대상이다. 관세비용은 연간 최대 2750억원(기존 대비 약 2300억원 증가)에 달할 수 있으며 이 우려가 최근 주가 하락의 주요 원인이라는 진단이다.
관련해 김 연구원은 "하지만 미국 테네시 증설로 한국산 미국향 수출 물량을 FTA 무관세인 유럽으로 전환하면 중국산 비중을 15~20% 수준으로 낮출 수 있다"며 "중국 로컬(합산 최대 57%) 경쟁사 대비 30%p의 세율 격차로 볼륨과 가격에서 만회가 가능할 것"이라고 강조했다.
끝으로 "따라서 관세 비용보다는 재료비 하락에 따른 '판가-재료비' 스프레드 확대에 주목해야 하는 시기"라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기