



- 글자크기


선익시스템, 온디바이스 AI 슈퍼사이클 '수혜'…애플에 북미 빅테크 VR 글래스까지 '선점'
중국 BOE 2단계 증착기 매출 본격 반영…신규 공장 업고 '분기 사상 최대 실적'
박기훈 기자
| pkh@newsprime.co.kr |
2026.10.22 07:20:53
중국 BOE 2단계 증착기 매출 본격 반영…신규 공장 업고 '분기 사상 최대 실적'
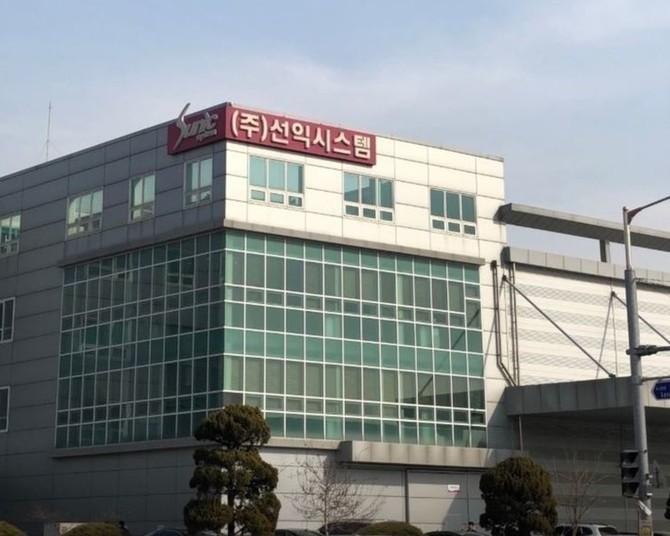
ⓒ 선익시스템
[프라임경제] 메리츠증권은 22일 선익시스템(171090)에 대해 전방 시장의 변화가 이끌 신규 투자 사이클의 수혜가 집중되는 가운데, 신규 공장 가동까지 더해져 성장 기회가 확대될 것이라며 투자의견 '매수'를 유지했다.
목표주가는 목표 멀티플(Target Multiple) 산정 방식을 역사적 밸류에이션(Historical Valuation) 기반으로 변경한 점을 반영해 기존 8만3000원에서 9만4000원으로 상향 조정했다.
메리츠증권에 따르면 선익시스템의 올해 3분기 연결 기준 예상 매출액과 영업이익은 지난해 동기 대비 4.2% 줄어든 851억원, 9.3% 감소한 180억원이다.
양승수 메리츠증권 연구원은 "올해 3분기에는 상반기 수주한 2개 올레도스(OLEDoS) 라인의 매출 인식이 예상된다"며 "일부 연구용 증착기의 추가 매출 반영까지 더해져 2분기 일시적인 적자전환 이후 한 분기 만에 흑자전환이 기대된다"고 설명했다.
이어 "4분기에는 중국 BOE향 8.6세대 2단계(Phase 2) 증착기의 매출 인식이 본격화되는 가운데, 기수주한 OLEDoS 라인의 매출 반영도 이어지면서 분기 사상 최대 실적을 기록하며 연간 실적을 마무리할 것"이라고 짚었다.
양 연구원은 전방 시장의 변화가 신규 투자 사이클을 이끌 것으로 내다봤다.
관련해 "맥푹 프로(MacBook Pro)의 OLED 채택이 새로운 투자 사이클의 촉매제가 될 것"이라며 "OLED는 기존 LCD 대비 저전력 구동에 유리해 향후 온디바이스 AI 확산에 따른 전력 효율 개선의 핵심 요소로 부각될 것"이라고 분석했다.
또한 "이에 따라 노트북 시장 내 OLED 채택 확대와 가격 경쟁력 확보를 위한 패널 업체들의 8.6세대 생산라인 추가 투자 가능성도 높아질 것"이라고 점쳤다.
아울러 "OLEDoS 역시 최근 북미 빅테크 업체의 신규 가상현실 VR 글래스(Glasses) 공개를 계기로 차세대 컴퓨팅 플랫폼으로의 확장 기대감이 높아지고 있다"며 "기수주한 7개 OLEDoS 라인의 최종 고객사가 모두 다른 것으로 파악되는 만큼 전방위적인 수요 확대가 기대된다"고 강조했다.
이와 함께 "RGB OLEDoS 기술이 도입되면 기존 화이트(White) OLEDoS의 단점이 개선돼 스마트글라스까지 적용처가 확대될 것"이라고 덧붙였다.
신규 공장으로 인한 성장의 눈높이 상향에도 주목했다. 관련해 "10월 기준 평택 브레인시티 신규 생산거점 A동과 B동의 준공을 완료하고 본격적인 가동에 돌입했다"며 "생산 인프라는 2만8850㎡로 기존 대비 약 1.8배 확대된다"고 언급했다.
끝으로 "내년부터는 RGB OLEDoS 신규 수주, 페로브스카이트 양산 투자 본격화, 중국 고객사향 8.6세대 증착기 추가 수주가 기대된다"며 "선제적으로 확보한 생산 인프라를 기반으로 수요 확대에 대응할 수 있는 생산능력을 갖웠으며, 중장기적으로는 세 분야의 투자 사이클이 서로 달라 실적 공백 우려도 완화될 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기