



- 글자크기


HK이노엔, 케이캡 성장 동력 해외로…미국·유럽 진출 '기대'
P-CAB 시장 점유율 15% 유지…반등 모멘텀 '주목'
김우진 기자
| kwj@newsprime.co.kr |
2026.10.16 08:55:04
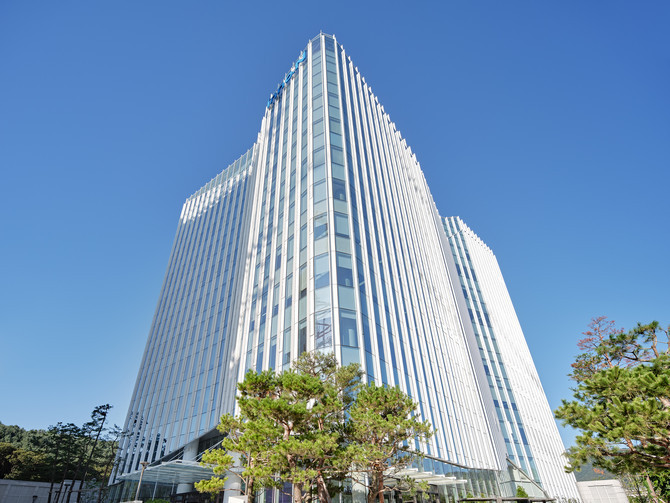
경기도 성남시 판교제2테크노밸리에 위치한 HK이노엔 스퀘어. ⓒ HK이노엔
[프라임경제] 신영증권은 16일 HK이노엔(195940)에 대해 향후 해외 판권 확대와 미국 허가 등이 주가 상승 동력이 될 수 있다며 투자의견 '매수(Buy)'를 유지했다.
목표주가는 케이캡 재고 조정과 중국 로열티 축소, 유럽 판권 계약 지연 등을 반영해 기존 6만8000원에서 5만9000원으로 하향했다.
HK이노엔은 전문의약품과 숙취해소제 '컨디션' 등을 중심으로 사업을 영위하는 제약·바이오 기업이다. 최근에는 위식도역류질환 치료제 케이캡의 국내 처방 성장세를 바탕으로 해외 판매 확대와 판권 확보를 통한 성장 동력 강화에 주력하고 있다.
신영증권에 따르면 HK이노엔의 올해 3분기 매출액은 전년 동기 대비 2.9% 증가한 2683억원, 영업이익은 1.5% 감소한 255억원으로 예상된다. 시장 전망치와 비교하면 매출액은 2.3%, 영업이익은 18.3% 밑도는 수준이다.
실적 부진의 주요 원인은 케이캡 재고 조정과 중국 로열티 감소로 꼽힌다.
케이캡은 국내 처방액이 3분기 654억원으로 성장세를 이어가고 있지만 회사가 재고 수준 조정을 결정하면서 출하량이 줄어 매출액은 전년 동기 477억원 수준에 머물거나 이를 밑돌 것으로 전망됐다.
중국에서는 정부의 의료계 반부패 조치로 지난 7~8월 영업이 부진해 3분기 로열티가 40억원을 밑돌 가능성도 제기됐다.
정유경 신영증권 연구원은 "케이캡은 경쟁 제품 출시에도 월 200억원대 처방을 기록하며 국내 P-CAB 제제 시장에서 점유율 15% 수준을 유지하고 있다"며 "국내 매출 성장세는 이어질 것으로 보이지만 해외 판매와 판권 확대가 필요한 시점"이라고 분석했다.
H&B 부문의 실적 회복도 제한적일 전망이다.
신영증권은 컨디션 광고선전비가 지속해서 발생하는 가운데 기타 음료 부문의 성장세가 약하고 뷰티 부문 부진도 이어지고 있다고 내다봤다.
H&B 부문이 전분기와 비슷한 15억원 수준의 영업손실을 기록해 흑자 전환이 어려울 것으로 추측했다. 음주 문화 변화로 연말 컨디션 매출이 과거 수준으로 회복되기 어려운 만큼 수익성을 떨어뜨리는 뷰티 부문의 구조조정도 필요하다는 분석이다.
케이캡의 해외 사업 확대는 중장기 주가 흐름을 좌우할 변수로 꼽힌다. 신영증권은 올해 중국 로열티가 당초 기대했던 200억원을 밑도는 180억원 미만에 그칠 것으로 예상했다.
도입 품목으로 외형을 방어할 수 있지만 자체 품목보다 수익성이 크게 낮은 만큼 케이캡의 해외 성장이 중요하다는 설명이다.
정 연구원은 "내년 상반기 케이캡의 미국 허가와 유럽 판권 계약 체결, 추가 전문의약품(ETC) 품목 도입 등이 주가 상승 동력이 될 수 있다"고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기