



- 글자크기


여행자보험 들었는데…보험금 못 받은 사례 급증
손명수 의원 "금융당국, 보험사별 부지급률 격차 점검해야"
장민태 기자
| jmt@newsprime.co.kr |
2026.09.22 13:29:12
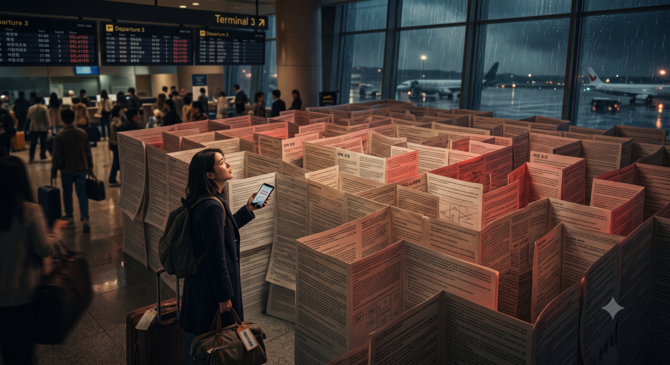
ⓒ 생성형 AI 제미나이
[프라임경제] 여행자보험이 정작 사고가 발생하면 보험금 지급으로 이어지지 않는 사례가 늘고 있다. 특히 보험금을 받지 못한 비율이 보험사별로 최대 11배 이상 차이를 보이면서 금융당국의 점검이 필요하다는 지적이 나온다.
22일 국회 정무위원회 소속 손명수 더불어민주당 의원이 금융감독원으로부터 받은 자료를 분석한 결과, 지난해 전체 보험금 청구 건수는 13만4636건으로 2023년보다 8.2% 늘었다.
같은 기간 보험금이 지급되지 않은 부지급 건수는 2247건에서 4306건으로 92% 증가했다. 이에 따라 전체 청구 건수 대비 부지급 비율은 1.81%에서 3.20%로 상승했다.
유형별로 살펴보면 항공 관련 담보의 부지급률이 두드러졌다. 항공기 지연·결항 보험금 청구 건수는 지난해 2만1892건을 기록했다. 이 가운데 1830건이 부지급됐다. 부지급률은 8.36%로 2023년(4.24%)과 비교해 두 배 가까이 높아졌다.
수하물 지연·분실 보험의 부지급률은 2023년 6.11%에서 지난해 16.31%로 가파르게 상승했다. 보험금을 청구한 약 6건 중 1건이 지급되지 않은 셈이다.
상해·질병 보험의 부지급률이 1.33%인 점을 고려하면 항공 관련 보험의 부지급률이 현저히 높은 수준이다.
보험사별 편차도 컸다. 지난해 항공기 지연·결항 담보의 부지급률은 DB손해보험이 15.14%로 가장 높았다. 가장 낮은 부지급률을 기록한 메리츠화재(1.30%)와 비교하면 11배 이상 차이가 났다.
보험금 부지급 사유의 상당수는 약관상 면책 조건에 해당했기 때문으로 나타났다. 단순히 항공기가 지연됐다는 사실만으로는 손실을 모두 보상받기 어려울 수 있다는 의미다.
손명수 의원은 소비자들이 가입 단계에서 까다로운 보상 요건이나 보험금 부지급 가능성을 충분히 인지하지 못할 수 있다는 점을 지적했다. 특히 보험사별 부지급률 격차가 큰 만큼 금융당국의 점검이 필요하다는 주장이다.
손 의원은 "여행자보험은 소액 간편보험이라는 이유로 소비자가 보장 조건을 꼼꼼히 살피지 않고 가입하기 쉽다"며 "항공기 지연이나 수하물 분실 등을 보장한다는 문구만 보고 가입했다가 사고 이후에야 약관상 보상 대상이 아니라는 사실을 알게 되는 구조라면 개선이 필요하다"고 지적했다.
이어 "여행자보험 시장이 커지는 만큼 소비자가 보험사별 보장 조건과 실제 보험금 지급·부지급 현황을 쉽게 비교할 수 있도록 정보 제공을 강화해야 한다"며 "금융당국은 보험사별 부지급률 격차의 원인을 점검하고 가입 전에 핵심 면책 조건을 소비자가 명확히 인지할 수 있도록 제도를 정비해야 한다"고 강조했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기