



- 글자크기


삼성전자, 메모리 '업사이클' 더 길어진다…HBM 경쟁력도 회복
내년 HBM 점유율 1위 기대…장기계약 확대로 2031년 물량까지 논의
박대연 기자
| pdy@newsprime.co.kr |
2026.09.22 08:49:33
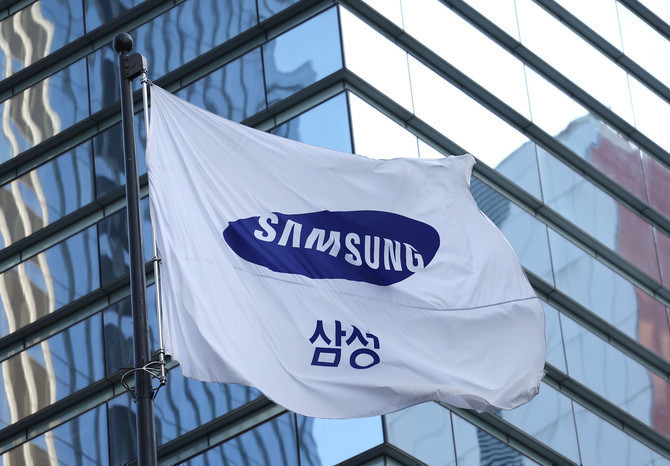
서울 서초구 삼성전자 사옥. ⓒ 연합뉴스
[프라임경제] 대신증권은 22일 삼성전자(005930)에 대해 메모리 수요 강세와 제한적인 생산능력(CAPA)으로 수급 격차가 확대되는 가운데 고대역폭메모리(HBM)의 기술·원가 경쟁력까지 개선되며 업사이클이 추가로 확장될 것이라며 투자의견 '매수(BUY)'와 목표주가 56만원을 유지했다.
삼성전자는 반도체와 스마트폰, 디스플레이, 가전 등을 주력으로 하는 글로벌 전자기업이다. 반도체 사업에서는 D램과 낸드플래시 등 메모리 제품과 파운드리를 영위하고 있으며 최근 인공지능(AI) 시장 확대에 맞춰 HBM 경쟁력 강화에 주력하고 있다.
대신증권에 따르면 최근 차년도 메모리 수요 협상과 신규·추가 장기계약 체결 과정에서 다수 고객사가 기존 예상치를 웃도는 구매 규모를 제시하고 있다. 생산능력 확대가 제한적인 상황에서 구매 경쟁까지 심화될 경우 단기 메모리 가격의 추가 상승으로 이어질 가능성이 있다.
특히 지난해 하반기에 나타났던 고객사들의 구매 경쟁이 다시 심화될 가능성에 주목했다. 과거와 같은 대규모 증설을 통한 공급 대응이 재현될지는 내년 하반기에야 확인할 수 있는 만큼 당분간 수요가 공급을 앞서는 흐름에 무게가 실린다는 판단이다.
류형근 대신증권 연구원은 "수요 강세를 대변할 긍정적인 변화가 다수 나타나고 있으며 이는 업사이클의 지속력이 강화되고 있다는 증거"라며 "현재는 과거와 같은 공급 확대를 우려하기보다 사이클의 추가 확장에 주목할 시점"이라고 설명했다.
장기계약 확대는 메모리 사이클의 변동성을 낮추는 요인으로 꼽힌다. 삼성전자는 사전 계약 연장 옵션을 활용하는 '롤링 베이스(Rolling Base)' 방식으로 매년 계약 기간을 1년씩 연장해 총 5년의 수요 가시성을 확보하는 전략을 취하고 있다.
현재는 2031년 공급 물량에 대한 논의까지 구체화하고 있는 것으로 대신증권은 추정했다. 일부 고객사가 10년 장기계약을 요청하고 있는 만큼 계약 확대를 통해 안정적인 수요를 확보하고 이를 기반으로 생산능력을 탄력적으로 운영할 수 있다는 설명이다.
HBM 사업에서도 양적·질적 개선이 동시에 나타나고 있다. 대신증권은 삼성전자가 내년 HBM 시장 점유율 1위에 올라설 것으로 내다봤다. 특정 고객에 대한 의존도가 상대적으로 낮은 가운데 공격적인 가격 정책을 통해 판가 경쟁력을 확보하고 있다는 점에 주목했다.
원가 구조도 개선되고 있다. 차세대 D램 공정인 1c D램의 전공정 수율은 현재 약 80%까지 높아진 것으로 추정했다. HBM 출하 확대에 판가와 원가 개선이 더해지면서 외형뿐 아니라 이익의 질까지 높아질 수 있다는 평가다.
주주환원 정책 변화도 향후 주가 흐름을 좌우할 변수다. 지난달 발표한 주주환원 정책에 대한 시장 반응이 다소 냉담했던 만큼 자사주 매입·소각 등 보다 시장친화적인 방안에 대한 관심이 높아지고 있다. 다만 관련 의사결정은 아직 이뤄지지 않은 것으로 알려졌다.
대신증권은 남은 주주환원 재원을 전액 특별배당으로 지급한다고 가정할 경우 올해 주당배당금(DPS)이 1만3014원에 달할 것으로 추산했다. 차기 2027~2029년 주주환원 정책은 내년 1월 발표될 것으로 예상된다.
류 연구원은 "반도체 기술 경쟁력 강화까지 동반되고 있는 만큼 삼성전자에 대한 접근은 보다 긍정적일 필요가 있다"며 "장기계약을 통한 사이클 리스크 축소를 바탕으로 주주환원이 단발성에 그치지 않고 연속성을 확보한다면 기업가치 제고로 이어질 수 있을 것"이라고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기