



- 글자크기


포스코퓨처엠, 연내 LFP 양산 기대…높은 몸값은 '부담'
고객 승인 시 생산능력 5.5만톤까지 확대…3분기 실적은 컨센서스 하회 전망
박대연 기자
| pdy@newsprime.co.kr |
2026.09.16 08:56:28
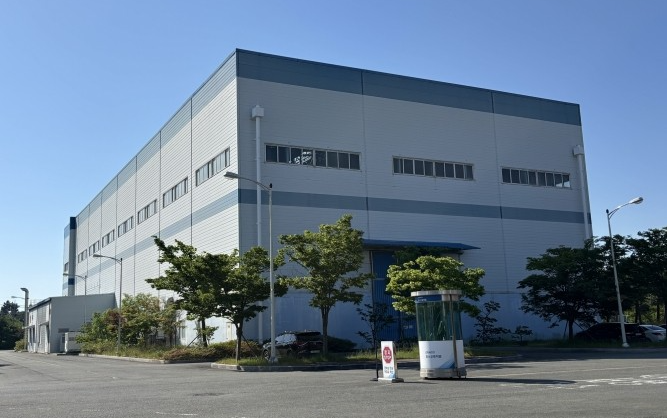
포항시에 위치한 포스코퓨처엠 실리콘 음극재 데모플랜트 전경. ⓒ 포스코퓨처엠
[프라임경제] NH투자증권은 16일 포스코퓨처엠(003670)에 대해 연내 리튬인산철(LFP) 양극재 고객 승인을 확보하고 본격적인 양산에 돌입할 것으로 기대되지만, 업종 평균 대비 높은 밸류에이션이 주가 상승 여력을 제한할 것이라며 투자의견 '보유(HOLD)'를 유지했다.
목표주가는 가중평균자본비용(WACC) 하락과 LFP 합작법인 가치를 반영해 기존 14만8000원에서 18만원으로 상향했다.
포스코퓨처엠은 양극재와 음극재를 동시에 생산하는 이차전지 소재 기업이다. 하이니켈 양극재를 중심으로 사업을 전개해왔으며 최근에는 LFP 양극재로 제품 포트폴리오를 확대하고 있다.
NH투자증권에 따르면 포스코퓨처엠은 글로벌 파트너사와 협업해 LFP 시장 진입을 준비하고 있으며 연내 고객 승인을 확보한 뒤 본격적인 양산에 나설 것으로 전망된다.
LFP 생산능력(CAPA)은 내년 자체 생산 1만5000톤과 합작법인 1만2000톤을 합쳐 총 2만7000톤 규모로 예상됐다. 고객 승인을 확보할 경우 추가 생산라인 전환을 통해 오는 2028년 말에는 자체 3만톤과 합작법인 2만5000톤 등 총 5만5000톤까지 확대할 것으로 전망된다.
주민우 NH투자증권 연구원은 "글로벌 파트너사와의 협업으로 LFP 시장 진입을 준비하고 있으며 연내 고객 승인을 확보하고 본격적인 양산에 돌입할 것으로 전망한다"며 "LFP 시장 진입이 단기 주가 반등의 촉매가 될 것"이라고 설명했다.
다만 높은 밸류에이션은 부담으로 지목됐다. LFP 사업 확대 가능성을 반영하더라도 포스코퓨처엠의 오는 2028년 기준 주가수익비율(PER)은 162배, 상각전영업이익 대비 기업가치(EV/EBITDA)는 51배로 추정됐다. 이는 업종 평균인 각각 40배, 15배를 크게 웃도는 수준이다.
3분기 실적도 시장 기대치를 밑돌 것으로 전망했다. 매출액은 7352억원으로 전년 동기 대비 16% 감소하고 전분기 대비 8% 증가할 것으로 예상했다. 영업이익은 168억원, 영업이익률은 2%로 추정했다. 시장 전망치인 매출액 8568억원, 영업이익 268억원을 모두 하회하는 수준이다.
실적 부진의 주요 원인으로는 급격한 원화 강세와 예상보다 낮은 양극재 판매량이 꼽혔다. 환율 하락에 따른 영업이익 감소 효과는 약 100억원으로 추정됐다.
3분기 양극재 판매량은 전분기 대비 22% 증가하는 데 그쳐 회사 가이던스인 40% 증가를 밑돌 것으로 예상했다. IT용 저가 제품 출하 부진이 영향을 미쳤으며 양극재 수익성은 낮은 한 자릿수 수준의 흑자를 유지할 것으로 전망했다.
음극재 판매량은 파나소닉향 공급 증가에 힘입어 전분기 대비 6% 늘어날 것으로 예상했다. 다만 손익분기점(BEP)에 필요한 가동률에는 미치지 못하면서 86억원의 적자가 지속될 것으로 추정했다.
주 연구원은 "LFP 시장 진입이 단기 주가의 촉매가 될 것으로 기대한다"면서도 "이를 감안하더라도 오는 2028년 기준 밸류에이션이 업종 평균 대비 과도한 프리미엄을 받고 있어 투자의견 '보유'를 유지한다"고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기